Introdução
O enfrentamento de um cenário de severa crise econômico-financeira exige da alta administração uma postura analítica, rápida e desprovida de improvisações. Para diretores executivos (CEOs), diretores financeiros (CFOs), conselheiros e acionistas, a iminência ou o ingresso em um processo de reestruturação formal não é apenas uma questão processual; é, sobretudo, uma transformação operacional e financeira profunda.
Historicamente, muitas organizações sucumbem ao equívoco de enxergar a recuperação judicial sob uma ótica puramente jurídica. Embora o amparo legal seja a salvaguarda que garante a blindagem patrimonial contra execuções predatórias, a sobrevivência e a retomada da empresa dependem exclusivamente de sua capacidade de gerar caixa operacional, repactuar passivos de forma sustentável e implementar uma governança técnica de alta performance. Sem um plano ancorado na realidade da engenharia de custos, nas finanças corporativas e na viabilidade do negócio, qualquer deferimento judicial transforma-se em mera prorrogação da insolvência.
Para dissipar ruídos conceituais, mitos de mercado e incertezas corporativas, a Exxata — consultoria técnica independente especializada em engenharia de negócios, finanças estruturadas, perícias e governança — consolidou este repositório definitivo. Este guia reúne as principais perguntas frequentes recuperação judicial, oferecendo respostas técnicas, fundamentadas na Lei 11.101/2005 (com as alterações estruturantes da Lei 14.112/2020) e na prática cotidiana de reorganização de médias e grandes empresas.
Bloco 1: Conceitos Fundamentais e Início do Processo
O que é recuperação judicial e qual o seu objetivo legal e econômico?
A recuperação judicial é um instrumento jurídico-econômico instituído pela Lei 11.101/2005 com a finalidade expressa de viabilizar a superação da situação de crise econômico-financeira do devedor, a fim de permitir a manutenção da fonte produtora, do emprego dos trabalhadores e dos interesses dos credores, promovendo, assim, a preservação da empresa, sua função social e o estímulo à atividade econômica (conforme preconiza o artigo 47 da referida lei).
Do ponto de vista técnico e financeiro, a recuperação judicial não é um perdão de dívidas, nem uma anistia comercial. Trata-se de uma moratória legal combinada com um processo estruturado de repactuação compulsória e organizada de passivos. Ela confere à sociedade empresária um ambiente regulado de negociação coletiva, no qual a execução individual de débitos é temporariamente paralisada para que a administração possa apresentar um Plano de Recuperação Judicial (PRJ). Esse plano contempla medidas como alongamento de prazos, carências (grace periods), deságios (haircuts), conversão de dívida em capital (debt-to-equity swaps), venda de ativos ou filiais (Unidades Produtivas Isoladas – UPIs) e reestruturação operacional, assegurando que o fluxo de caixa futuro consiga honrar as obrigações sem asfixiar as operações.
Qual a diferença crucial entre recuperação judicial e falência?
A distinção fundamental entre os dois institutos reside no princípio da continuidade operacional (going concern) versus a liquidação forçada do patrimônio (liquidation).
Na recuperação judicial, a premissa central é que a empresa mantém viabilidade econômica intrínseca — isto é, seu modelo de negócios é lucrativo em nível de margem de contribuição ou EBITDA, mas seu balanço está sufocado por endividamento excessivo de curto prazo, passivos fiscais acumulados ou descasamentos de liquidez. A empresa continua ativa, os gestores permanecem à frente dos negócios sob o modelo Debtor-in-Possession (DIP), os contratos operacionais continuam vigentes e os postos de trabalho são preservados.
Na falência, por outro lado, constata-se a inviabilidade econômica definitiva ou o esgotamento do modelo de negócio (ponto de não retorno). Com a decretação da quebra, ocorre a dissolução compulsória da personalidade jurídica para fins operacionais, com o imediato afastamento dos sócios e administradores. O controle patrimonial é transferido para o Administrador Judicial, que arrecada e avalia todos os bens, realiza a liquidação dos ativos em leilão público e distribui o produto apurado entre os credores, rigorosamente de acordo com a ordem de preferência legal estabelecida no artigo 83 da Lei 11.101/2005.
A tabela comparativa a seguir sintetiza as principais divergências estruturais entre ambos os processos:
| Dimensão de Análise | Recuperação Judicial | Processo Falimentar |
|---|---|---|
| Objetivo Central | Superação da crise e preservação da atividade produtiva | Liquidação de ativos e rateio proporcional entre credores |
| Gestão e Controle | Mantida com a administração original (Debtor-in-Possession) | Afastamento total; gestão passa ao Administrador Judicial |
| Atividade Operacional | Faturamento, produção e prestação de serviços continuam | Paralisação imediata das operações (salvo autorização judicial provisória) |
| Destino dos Colaboradores | Manutenção dos contratos de trabalho | Rescisão em massa de todos os contratos de trabalho |
| Tratamento dos Contratos | Contratos bilaterais essenciais são mantidos | Contratos bilaterais são rescindidos ou cumpridos se vantajoso à massa |
| Desfecho Típico | Homologação do plano e posterior encerramento do processo | Venda total de ativos, rateio concursal e extinção das obrigações |
Quanto tempo demora para o juiz deferir o processamento do pedido?
O tempo transcorrido entre o ajuizamento da petição inicial de recuperação judicial e a decisão judicial de deferimento do processamento varia conforme o rito adotado pelo juízo da vara de falências e recuperações judiciais, mas costuma situar-se entre 48 horas e 30 dias.
Com as alterações trazidas pela Lei 14.112/2020, consolidou-se no ordenamento o instituto da Constatação Prévia (artigo 51-A da LRF). Antes de deferir o processamento, o magistrado pode nomear um perito ou consultoria técnica independente para realizar uma diligência presencial nas dependências da devedora no prazo de até 5 (cinco) dias. O objetivo dessa perícia preliminar não é avaliar a viabilidade econômica da empresa, mas sim atestar as condições reais de funcionamento da atividade, a regularidade formal da documentação contábil apresentada (nos termos do artigo 51) e a inexistência de fraude ou de empresa “fantasma”.
Quando a documentação técnica, fiscal e contábil está impecavelmente instruída e não há determinação de constatação prévia, o deferimento costuma ocorrer em poucas horas ou dias. Caso a perícia preliminar seja determinada, o deferimento ocorre logo após a juntada do laudo pericial favorável aos autos, em média de 10 a 20 dias após a distribuição do pedido.
O que é o Stay Period e quais os seus limites técnicos e legais?
O Stay Period, previsto no artigo 6º da Lei nº 11.101/2005, é o período de suspensão legal de todas as ações e execuções individuais movidas contra o devedor, inclusive aquelas dos credores particulares do sócio solidário. Trata-se da salvaguarda temporária que concede o “fôlego financeiro” necessário para que a companhia reorganize seus fluxos sem sofrer arrestos, bloqueios judiciais (Sisbajud), penhoras de faturamento ou busca e apreensão de ativos.
┌─────────────────────────────────────────────────────────────────────────────────┐
│                      LINHA DO TEMPO DO INÍCIO DO PROCESSO                       │
└─────────────────────────────────────────────────────────────────────────────────┘
         │
         ▼
 ┌──────────────┐      ┌──────────────────┐      ┌──────────────────┐
 │ DISTRIBUIÇÃO │ ───► │   CONSTATAÇÃO    │ ───► │  DEFERIMENTO DO  │
 │  DO PEDIDO   │      │ PRÉVIA (ART.51-A)│      │  PROCESSAMENTO   │
 └──────────────┘      └──────────────────┘      └──────────────────┘
                                                           │
                                                           ▼
 ┌──────────────┐      ┌──────────────────┐      ┌──────────────────┐
 │ APRESENTAÇÃO │ ◄─── │    PUBLICAÇÃO    │ ◄─── │ INÍCIO DO STAY   │
 │   DO PLANO   │      │    DO 1º EDITAL  │      │ PERIOD (180 DIAS)│
 │  (60 DIAS)   │      │  (ART. 52, § 1º) │      │ (PRORROGÁVEL)    │
 └──────────────┘      └──────────────────┘      └──────────────────┘
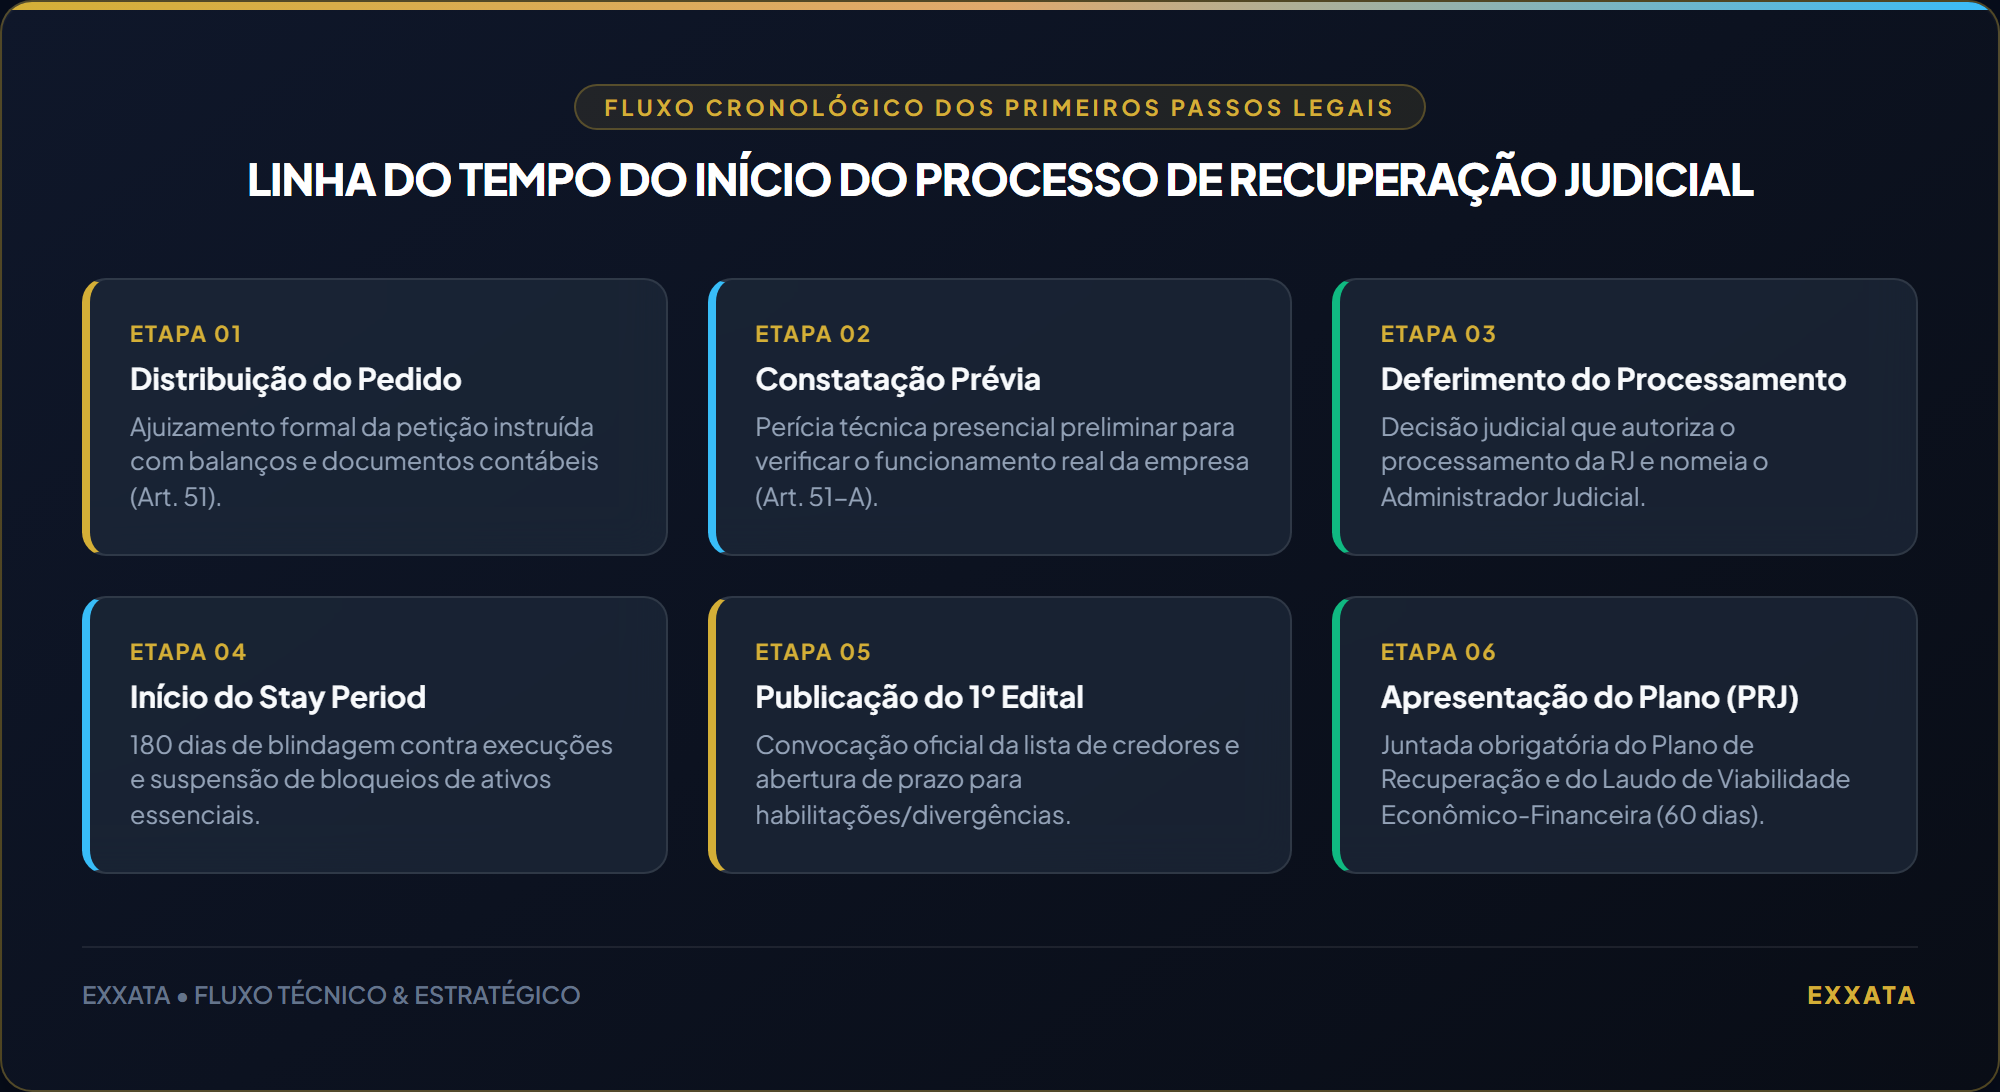
Principais parâmetros técnicos e legais do Stay Period:
- Prazo de Duração: O prazo legal é de 180 (cento e oitenta) dias corridos, contados da decisão que defere o processamento da recuperação. A Lei 14.112/2020 permitiu a prorrogação do prazo por igual período (mais 180 dias), uma única vez, em caráter excepcional, desde que o devedor não tenha concorrido com culpa para a mora processual.
- Créditos Sujeitos vs. Extraconcursais: Estão suspensas as execuções de todos os créditos existentes na data do pedido, ainda que não vencidos (art. 49). Contudo, o Stay Period não suspende as execuções fiscais da União, Estados e Municípios (art. 6º, § 7º-B), nem as ações movidas por credores titulares de propriedade fiduciária sobre bens móveis ou imóveis, arrendamento mercantil (leasing) ou contratos de câmbio para exportação (art. 49, §§ 3º e 4º).
- Proteção dos Bens de Capital Essenciais: Muito embora os créditos com garantia fiduciária sejam legalmente extraconcursais, a legislação veda expressamente a venda ou a retirada do estabelecimento do devedor dos bens de capital essenciais à sua atividade empresarial durante o prazo do Stay Period. A comprovação pericial da essencialidade desses ativos (como máquinas, caminhões, linhas de produção e plantas industriais) é um dos trabalhos técnicos de maior relevância conduzidos pela consultoria no início do processo.
Bloco 2: Diagnóstico Técnico e Avaliação Financeira
Por que fazer um diagnóstico financeiro e operacional prévio?
Ajuizar um pedido de recuperação judicial sem um diagnóstico prévio aprofundado equivale a realizar uma cirurgia complexa sem exames laboratoriais e de imagem. O diagnóstico técnico pré-recuperação — abrangendo finanças, operações, passivos e contratos — é a fundação que determina se o processo deve ser iniciado imediatamente, se a empresa pode optar por uma renegociação extrajudicial bilateral ou se há medidas de saneamento interno que devem ser executadas antes do protocolo.
Os objetivos centrais do diagnóstico técnico prévio incluem:
- Mapeamento e Segregação da Dívida: Classificação minuciosa do passivo total entre créditos concursais (sujeitos ao plano) e extraconcursais (não sujeitos, como travas fiduciárias, arrendamentos e tributos). Erros nessa segregação geram rombos de liquidez fatais logo no primeiro mês de processo.
- Construção do Fluxo de Caixa Direto de 13 Semanas: Identificação da liquidez de curtíssimo prazo (short-term liquidity). A recuperação não injeta dinheiro novo imediatamente no caixa; ela apenas estanca saídas de dívida passada. O diagnóstico aponta se a operação gera caixa livre suficiente para custear folha salarial, matérias-primas e tributos correntes durante o Stay Period.
- Auditoria Operacional e Contratual: Identificação de unidades deficitárias, contratos de fornecimento onerosos, contingências trabalhistas ocultas, obras com desequilíbrio físico-financeiro e oportunidades de renegociação de custos fixos.
Como é calculado o valuation da empresa em crise?
A avaliação econômica de uma empresa em recuperação judicial exige a aplicação de metodologias financeiras rigorosas, ajustadas à realidade do estresse corporativo. O valuation cumpre duas funções estratégicas primordiais: demonstrar a viabilidade econômica do negócio perante os credores e estabelecer o teste de melhor interesse dos credores (creditor best-interest test), comparando o valor da empresa em continuidade (going concern) contra o valor de liquidação forçada de seus ativos.
As duas metodologias consagradas aplicadas pela Exxata são:
- Fluxo de Caixa Descontado (FCD / DCF – Discounted Cash Flow): Modela a capacidade futura da companhia de gerar Fluxo de Caixa Livre para a Firma (FCFF) ao longo de um horizonte explícito (usualmente de 5 a 10 anos), acrescido do valor residual na perpetuidade. O fluxo é descontado a valor presente pelo Custo Médio Ponderado de Capital (WACC), calibrado para refletir o prêmio de risco do setor e da condição de reestruturação. Essa metodologia quantifica o Valor da Empresa (Enterprise Value – EV) e define o montante máximo que a operação consegue destinar ao serviço da dívida repactuada (Cash Flow Available for Debt Service – CFADS).
- Valor de Liquidação Forçada (Orderly Liquidation Value / Liquidation Basis): Avalia quanto os credores receberiam caso a empresa tivesse sua falência decretada e seus bens fossem alienados em leilão público, deduzidas as despesas de massa falida, custas judiciais e privilégios legais absolutos.
Demonstrar tecnicamente aos credores que o valor presente recuperável sob o plano de recuperação é substancialmente superior ao valor apurado em um cenário de liquidação forçada é a alavanca técnica mais convincente para aprovar o plano na Assembleia Geral.
O que é o Laudo de Viabilidade Econômico-Financeira?
O Laudo de Viabilidade Econômico-Financeira é a peça técnica pericial de juntada obrigatória ao processo, exigida pelo artigo 53, inciso III, da Lei nº 11.101/2005. Ele deve ser assinado por profissional habilitado em economia, finanças ou contabilidade, ou por empresa de consultoria técnica especializada.
O laudo não é uma declaração de intenções; trata-se de um estudo de engenharia financeira que demonstra a consistência matemática e a plausibilidade econômica das cláusulas de pagamento propostas no Plano de Recuperação Judicial.
A estrutura técnica do Laudo de Viabilidade Econômica elaborado pela Exxata compreende:
| Módulo do Laudo | Escopo e Conteúdo Técnico | Entregável Analítico |
|---|---|---|
| Premissas Macroeconômicas e Setoriais | Projeções de PIB, inflação (IPCA/INPC), taxa de juros (Selic), câmbio e índices setoriais | Cenários-base, conservador e estressado |
| Modelagem de Receitas e Margens | Volume de vendas, precificação, capacidade instalada, curva de clientes e backlog | DRE projetada pelo prazo integral do plano |
| Estrutura de Custos e Despesas | Custos variáveis unitários, despesas operacionais (SG&A) fixas e ganhos de eficiência | Curva de ponto de equilíbrio (break-even) |
| Necessidade de Capital de Giro (NCG) | Ciclo financeiro, prazos médios de recebimento (PMR), estocagem (PME) e pagamento (PMP) | Balanço patrimonial projetado |
| Projeção de Capex e Manutenção | Investimentos necessários para sustentar a capacidade fabril ou operacional | Cronograma físico-financeiro de Capex |
| Demonstrativo CFADS vs. Serviço da Dívida | Caixa Operacional Disponível confrontado com os desembolsos de carência, juros e amortização | Índice de Cobertura do Serviço da Dívida (DSCR) |
Bloco 3: Negociação com Credores e Votação do Plano
Como funcionam as 4 classes de credores e suas regras de quórum?
A Lei nº 11.101/2005 organiza todos os credores sujeitos à recuperação em quatro classes jurídicas estanques (artigo 41), cada qual com interesses econômicos e regras de votação próprias em Assembleia Geral de Credores (AGC):
- Classe I – Credores Trabalhistas e de Acidentes de Trabalho: Engloba verbas rescisórias, salários em atraso, indenizações trabalhistas e honorários advocatícios (por equiparação legal). Possui regras rígidas de pagamento: prazo máximo de 1 (um) ano para quitação integral dos créditos vencidos até a data do pedido (art. 54), admitindo-se prorrogação de até 2 anos mediante oferecimento de garantias e aprovação pela classe. O pagamento de até 5 salários mínimos por trabalhador para créditos de natureza estritamente salarial vencidos nos 3 meses anteriores ao pedido deve ser realizado em até 30 dias após a homologação.
- Classe II – Credores com Garantia Real: Credores cujos títulos possuem penhor, hipoteca ou anticrese constituídos, limitados exclusivamente ao valor do bem dado em garantia (o saldo remanescente, se houver, migra para a Classe III como quirografário).
- Classe III – Credores Quirografários: Reúne todos os credores sem garantia real, privilégio especial ou geral, como a grande massa de fornecedores comerciais, detentores de debêntures e a maior parte das dívidas bancárias sem lastro real (como empréstimos de capital de giro e CCBs simples).
- Classe IV – Microempresas (ME) e Empresas de Pequeno Porte (EPP): Credores enquadrados como micro e pequenas empresas sob a Lei Complementar nº 123/2006, titulares de créditos trabalhistas, quirografários ou com privilégio.
As regras de quórum para aprovação do plano na AGC são sintetizadas na tabela abaixo:
| Classe de Credores | Composição Típica | Critério Legal de Aprovação (Art. 45 da LRF) |
|---|---|---|
| Classe I (Trabalhista) | Empregados, ex-funcionários, honorários | Maioria simples dos credores presentes, votando por cabeça (número de pessoas) |
| Classe II (Garantia Real) | Bancos com hipoteca/penhor | Duplo Quórum: Maioria simples por cabeça E mais de 50% dos créditos presentes por valor |
| Classe III (Quirografária) | Fornecedores gerais, bancos sem garantia | Duplo Quórum: Maioria simples por cabeça E mais de 50% dos créditos presentes por valor |
| Classe IV (ME / EPP) | Fornecedores e parceiros de pequeno porte | Maioria simples dos credores presentes, votando por cabeça (número de pessoas) |
O que é e como funciona a Assembleia Geral de Credores?
A Assembleia Geral de Credores (AGC) é o órgão deliberativo soberano da recuperação judicial, convocado pelo juiz mediante edital público (artigo 36 da LRF), no qual os credores habilitados se reúnem para deliberar, votar, aprovar, modificar ou rejeitar o Plano de Recuperação Judicial apresentado pela recuperanda.
A AGC pode ocorrer de forma presencial, híbrida ou 100% virtual, sendo presidida pelo Administrador Judicial. O processo assemblear segue etapas técnicas formais:
- Instalação em 1ª e 2ª Convocação: Na 1ª convocação, a AGC só pode ser instalada com a presença de credores que representem mais da metade dos créditos de cada classe (quórum de instalação por valor). Não atingido o quórum, instala-se a AGC em 2ª convocação, normalmente realizada de 5 a 10 dias depois, com qualquer número de credores presentes.
- Apresentação do Plano Modificativo: A empresa devedora, assessorada por sua equipe técnica e jurídica, apresenta aos credores o texto consolidado do plano ou um termo modificativo fruto de negociações prévias mantidas com os comitês de credores.
- Sessões de Negociação e Suspensão: Caso os credores e a devedora necessitem ajustar cláusulas financeiras (como taxas de desconto, escalonamento de parcelas ou amortizações extraordinárias via venda de UPIs), a assembleia pode ser suspensa por deliberação da maioria presente, fixando-se uma data de reabertura para a votação definitiva.
- Votação e Encerramento: Realizada a votação nominal por classe, o Administrador Judicial lavra a ata circunstanciada e a submete ao juízo da recuperação para homologação judicial.
O que acontece se uma grande instituição financeira rejeitar a proposta?
Em reestruturações corporativas de médio e grande porte, as dívidas bancárias concentram-se na Classe III (ou Classe II, se houver garantias reais constituídas). Frequentemente, uma única instituição detém volume de crédito superior a 25% ou até 50% do valor total presente na classe, conferindo-lhe poder de veto sobre o plano caso a votação ocorresse sem estratégia.
Quando um grande banco rejeita a proposta preliminar, a equipe técnica da Exxata adota abordagens estruturadas:
- Criação de Subclasses de Credores: A legislação permite a criação de subclasses no interior das classes de credores (art. 53-A), desde que fundamentadas em critérios objetivos e justificados, como credores que continuem a fornecer crédito novo (credor parceiro), fornecedores estratégicos essenciais ou instituições financeiras com opções diferenciadas de conversão de dívida.
- Estruturação de DIP Financing (Art. 69-A da LRF): O financiamento do devedor durante a recuperação (Debtor-in-Possession Financing) confere ao banco financiador garantias de superprivilégio extraconcursal, viabilizando a injeção de capital novo enquanto a dívida antiga é alongada.
- Mediação e Negociação Pré-Assemblear: Sessões de mediação técnica e pericial para calibrar indexadores, garantias adicionais (segundas hipotecas ou cessões de créditos futuros) e gatilhos de antecipação de pagamento (cash sweep).
- Preparação para o Cram Down: Caso o impasse com o banco seja intransponível e as demais classes aprovem o plano, a modelagem financeira deve ser desenhada para cumprir os requisitos legais que autorizam o juiz a aprovar o plano compulsoriamente.
O que é o Cram Down e quais os seus requisitos técnicos?
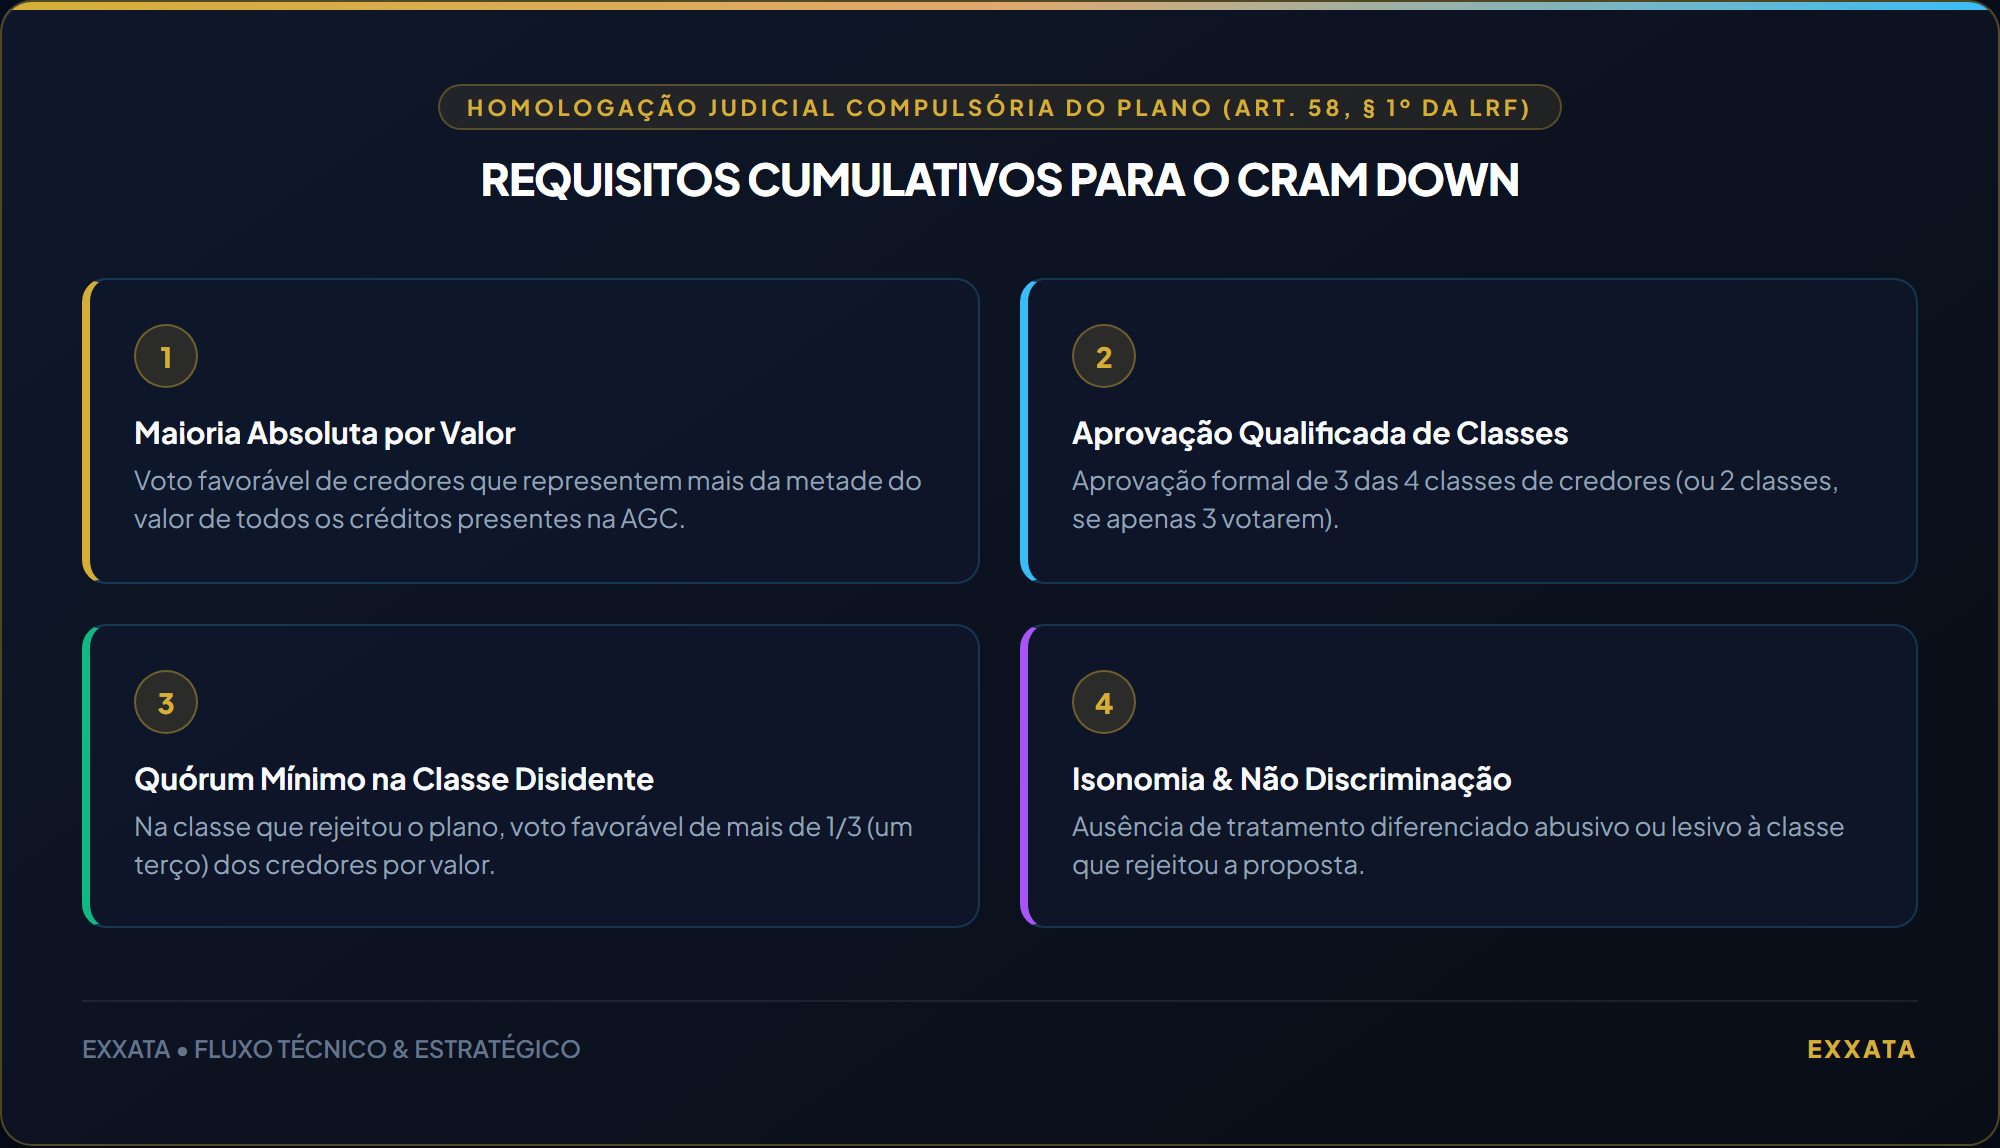
O Cram Down (ou aprovação forçada) é a prerrogativa conferida ao juiz da recuperação judicial de conceder a homologação do plano mesmo quando este é rejeitado por uma das classes de credores na AGC, desde que atendidos rigorosamente e de forma cumulativa os requisitos estabelecidos no artigo 58, § 1º, da Lei nº 11.101/2005.
Para que o juiz possa aplicar o Cram Down, o plano deve preencher todas as seguintes condições:
┌─────────────────────────────────────────────────────────────────────────────┐
│                 REQUISITOS CUMULATIVOS PARA O CRAM DOWN                     │
│                        (ART. 58, § 1º DA LRF)                               │
├─────────────────────────────────────────────────────────────────────────────┤
│                                                                             │
│  1. APROVAÇÃO EM MAIORIA DAS CLASSES:                                       │
│     Voto favorável de credores que representem mais da metade do valor      │
│     de todos os créditos presentes na assembleia, independentemente         │
│     das classes.                                                            │
│                                                                             │
│  2. APROVAÇÃO QUALIFICADA NAS CLASSES:                                      │
│     Aprovação de 3 das 4 classes (ou 2 classes, se apenas 3 votarem).       │
│                                                                             │
│  3. QUÓRUM MÍNIMO NA CLASSE REJEITANTE:                                     │
│     Na classe que rejeitou o plano, o voto favorável de mais de 1/3 (um     │
│     terço) dos credores computados por valor.                               │
│                                                                             │
│  4. NÃO DISCRIMINAÇÃO ILÍCITA:                                              │
│     Ausência de tratamento diferenciado abusivo ou lesivo à classe          │
│     que rejeitou a proposta.                                                │
│                                                                             │
└─────────────────────────────────────────────────────────────────────────────┘
A modelagem técnica do PRJ deve ser matematicamente estruturada para antever e garantir essas margens de quórum, assegurando que, caso um credor isolado atue de forma abusiva na AGC, o plano mantenha viabilidade de homologação pelo juízo.
Bloco 4: Governança, Prazos e Execução
Quanto tempo dura a fiscalização judicial sobre a empresa?
A fase de fiscalização e supervisão judicial direta estende-se por até 2 (dois) anos, contados a partir da data de publicação da decisão que homologa o Plano de Recuperação Judicial (conforme artigo 61 da Lei nº 11.101/2005).
Durante esse biênio de cumprimento de sentença:
– A empresa continua com a anotação “Em Recuperação Judicial” em seu nome empresarial em todos os registros comerciais e fiscais.
– O Administrador Judicial mantém fiscalização contínua sobre as contas da companhia, emitindo o Relatório Mensal de Atividades (RMA) protocolado nos autos do processo.
– Qualquer descumprimento de obrigação prevista no plano acarretará a convolação imediata da recuperação em falência.
Decorrido o prazo bienal de supervisão e comprovado o adimplemento integral de todas as obrigações que se venceram nesse período, o juiz profere a sentença de encerramento da recuperação judicial (artigo 63).
Atenção: O encerramento do processo não extingue as obrigações do plano cujo prazo de pagamento seja superior a dois anos (como parcelamentos de 10 ou 15 anos). O plano permanece como título executivo judicial, e a empresa continua obrigada a honrá-lo nos exatos termos pactuados.
O que acontece se a empresa não cumprir as obrigações do plano?
O tratamento do inadimplemento varia de acordo com o momento cronológico em que ocorre a falta de pagamento:
- Inadimplemento durante o biênio de supervisão judicial (até 2 anos pós-homologação): O descumprimento injustificado de qualquer obrigação financeira ou operacional assumida no plano (artigo 73, inciso IV) enseja a convolação automática da recuperação judicial em falência. O credor lesado peticiona diretamente nos autos, e o juiz, após ouvir a recuperanda, decreta a quebra da empresa.
- Inadimplemento após o encerramento do processo (após o 2º ano): Como o processo judicial já se encontra encerrado por sentença transitada em julgado, o plano de recuperação adquire eficácia de título executivo judicial (artigo 62). Diante do inadimplemento, o credor pode requerer a execução individual da obrigação ou ingressar com um pedido autônomo de falência com base no artigo 94 da Lei 11.101/2005.
Quem administra a empresa durante o processo de recuperação?
No ordenamento jurídico brasileiro, adota-se o modelo norte-americano do Debtor-in-Possession (DIP). Isso significa que os sócios, fundadores e a diretoria executiva original continuam na administração integral e irrestrita da empresa (artigo 64 da Lei 11.101/2005).
Existe uma confusão comum de mercado entre a figura do Administrador da Empresa e o Administrador Judicial (AJ):
- Diretoria Executiva / Sócios: Administram as operações cotidianas, contratam e demitem funcionários, negociam com clientes e fornecedores, gerenciam a produção e tomam todas as decisões estratégicas de negócios.
- Administrador Judicial (AJ): É um auxiliar da Justiça (geralmente um advogado, economista, contador ou empresa especializada) nomeado pelo juiz. O AJ não administra a empresa, não assume cargos diretivos e não toma decisões comerciais. Sua atribuição legal é fiscalizar a regularidade dos atos da devedora, verificar créditos, presidir a AGC e emitir relatórios mensais ao juiz e aos credores.
Os administradores originais só são afastados de suas funções em situações gravíssimas e excepcionais (artigo 64), tais como: prática de crime falimentar, dolo, fraude, desvio de patrimônio para empresas terceiras (confusion patrimonial) ou recusa reiterada em prestar contas ao juízo.
Como a Exxata atua e apoia a governança em todas as fases?
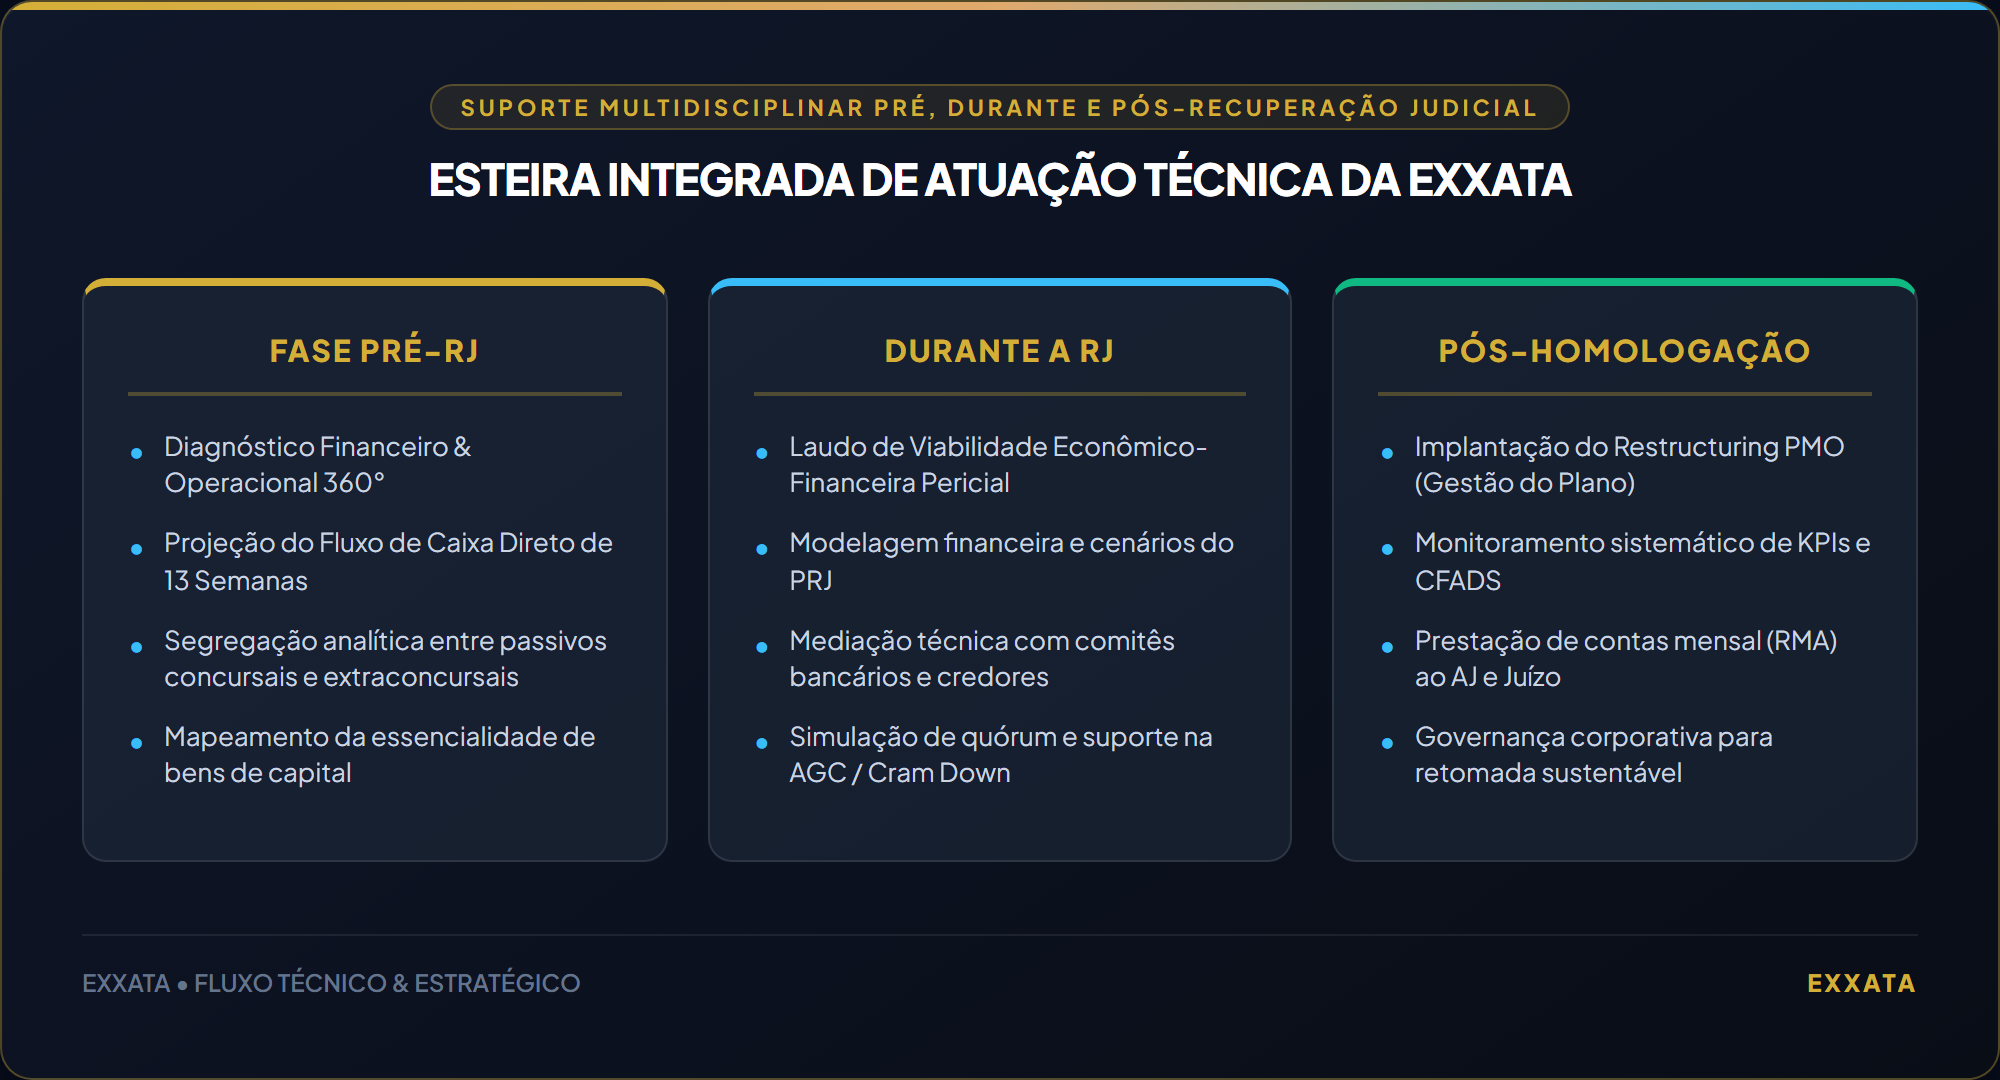
A Exxata oferece um suporte técnico multidisciplinar de ponta a ponta, integrando engenharia, modelagem financeira e governança corporativa, atuando de maneira coordenada e complementar aos escritórios de advocacia que conduzem a frente processual.
A intervenção técnica da Exxata desdobra-se em quatro fases críticas:
┌─────────────────────────────────────────────────────────────────────────────┐
│              ESTEIRA INTEGRADA DE ATUAÇÃO TÉCNICA DA EXXATA                 │
└─────────────────────────────────────────────────────────────────────────────┘
                                       │
     ┌─────────────────────────────────┼─────────────────────────────────┐
     ▼                                 ▼                                 ▼
┌──────────────────┐          ┌──────────────────┐          ┌──────────────────┐
│   FASE PRÉ-RJ    │          │    DURANTE A RJ  │          │   PÓS-HOMOLOGAÇÃO│
├──────────────────┤          ├──────────────────┤          ├──────────────────┤
│ • Diagnóstico    │          │ • Laudo de       │          │ • PMO de Gestão  │
│   Financeiro 360°│          │   Viabilidade    │          │   do Plano       │
│ • CFADS e 13 Sem │          │ • Modelagem PRJ  │          │ • Acompanhamento │
│ • Segregação de  │          │ • Suporte na     │          │   de KPIs e RMAs │
│   Passivos       │          │   Negociação AGC │          │ • Governança     │
└──────────────────┘          └──────────────────┘          └──────────────────┘
- Fase Pré-Ajuizamento: Realização do diagnóstico financeiro, operacional e pericial completo; levantamento e classificação analítica de toda a base de passivos; apuração do Fluxo de Caixa Direto de 13 Semanas; identificação e fundamentação da essencialidade dos bens de capital.
- Elaboração do Laudo e Modelagem do Plano: Construção do Laudo de Viabilidade Econômico-Financeira pericial (art. 53, III); modelagem financeira da DRE, Balanço e CFADS projetados; estruturação de cenários de deságios, carências e escalonamento de juros; valoração de Unidades Produtivas Isoladas (UPIs) para desinvestimento seguro.
- Mesa de Negociação e Suporte à AGC: Formulação técnica de subclasses de credores; mediação de impasses com comitês bancários e grandes fornecedores; simulação de cenários de quórum assemblear em tempo real durante a AGC; cálculo e sustentação técnica para aplicação do Cram Down.
- Governança Pós-Homologação (PMO de Reestruturação): Implantação de um Escritório de Gestão de Crise e Reestruturação (Restructuring PMO); monitoramento sistemático dos KPIs financeiros e operacionais para assegurar a geração de caixa necessária ao cumprimento rigoroso dos desembolsos do plano; suporte técnico na prestação de contas mensal ao Administrador Judicial e ao mercado.
Conclusão
A recuperação judicial é uma engrenagem de alta precisão que combina instrumentos de proteção processual com rigorosa reestruturação econômico-financeira. Enfrentar uma crise corporativa sem dados confiáveis, sem uma modelagem de fluxo de caixa crível e sem um laudo de viabilidade tecnicamente inatacável transforma o processo em um risco desnecessário de convolação em falência.
As perguntas frequentes recuperação judicial respondidas neste FAQ evidenciam que o sucesso do processo não depende de sorte ou de mero favor de credores, mas sim da solidez técnica das premissas apresentadas. Quando a administração corporativa combina liderança decisiva, assessoria jurídica qualificada e a consultoria técnica independente da Exxata, a recuperação judicial cumpre plenamente o seu papel: salvar a empresa, preservar o valor societário e restabelecer as bases para o crescimento sustentável de longo prazo.
Conheça a solução de estruturação de recuperação judicial da Exxata.
Sua empresa está enfrentando desafios de liquidez, pressões de credores ou avaliando a estruturação técnica de uma recuperação judicial? Entre em contato com a equipe de engenharia e finanças corporativas da Exxata para realizar um diagnóstico preliminar confidencial e desenhar a estratégia mais eficiente para a preservação do seu negócio.