Introdução
No âmbito do direito concursal e da reestruturação empresarial brasileira, a aprovação do Plano de Recuperação Judicial (PRJ) representa o divisor de águas entre a sobrevivência operacional de uma companhia e a decretação de sua falência. Longe de ser uma mera formalidade burocrática ou um rito puramente jurídico, a deliberação do plano em Assembleia Geral de Credores (AGC) constitui um complexo ambiente de negociação econômico-financeira, teoria dos jogos e alinhamento de interesses assimétricos.
A Lei 11.101/2005 (Lei de Recuperação de Empresas e Falência – LRF), substancialmente modernizada pela Lei 14.112/2020, estabelece uma arquitetura deliberativa rigorosa. Para equalizar as disparidades de poder econômico e tutelar direitos de naturezas distintas, o legislador dividiu o passivo sujeito aos efeitos da recuperação em quatro classes autônomas de credores. Cada uma dessas classes possui critérios próprios de votação, limites de tolerância a deságios e prazos específicos de pagamento impostos pela legislação.
Compreender o funcionamento dessas classes e a mecânica dos quóruns assembleares é indispensável para o conselho diretivo, diretores financeiros e gestores de crise. A aprovação de um plano não depende apenas da concessão de prazos ou deságios genéricos; exige uma engenharia financeira refinada, capaz de calibrar a capacidade real de geração de caixa operacional (Cash Flow Available for Debt Service – CFADS) às expectativas de voto de cada categoria de credor.
Na perspectiva técnica da Exxata, consultoria especializada em engenharia de negócios, finanças corporativas e governança, o sucesso na Assembleia Geral de Credores é fruto de meses de modelagem prévia, mapeamento analítico do Quadro Geral de Credores (QGC) e construção de teses sólidas de viabilidade econômica. Um plano viável deve demonstrar matematicamente aos votantes que o valor de recuperação dos seus créditos na continuidade da empresa (going concern value) supera substancialmente o resultado de uma liquidação forçada de ativos (liquidation value).
Neste artigo técnico, examinaremos em detalhes a composição das quatro classes concursais, as regras de cômputo de votos, os quóruns de aprovação, as hipóteses de imposição judicial do plano via Cram Down e as diretrizes estratégicas para conduzir a empresa a uma homologação sustentável.
As 4 classes de credores na recuperação judicial
O artigo 41 da Lei nº 11.101/2005 categoriza os créditos submetidos à recuperação judicial em quatro classes distintas, organizadas conforme a natureza jurídica do crédito, as garantias atreladas à obrigação e o porte econômico do titular. Essa estratificação reflete prioridades axiológicas do ordenamento jurídico, conferindo tratamento diferenciado a verbas de subsistência e pequenos fornecedores frente a grandes corporações e instituições financeiras.
                    ┌─────────────────────────────────────────────────────────┐
                    │      QUADRO GERAL DE CREDORES CONCURSAIS (Art. 41)      │
                    └─────────────────────────────────────────────────────────┘
                                                 │
         ┌───────────────────┬───────────────────┴───────────────────┬───────────────────┐
         ▼                   ▼                                       ▼                   ▼
┌─────────────────┐ ┌─────────────────┐                     ┌─────────────────┐ ┌─────────────────┐
│    CLASSE I     │ │    CLASSE II    │                     │   CLASSE III    │ │    CLASSE IV    │
│  Trabalhistas   │ │  Garantia Real  │                     │ Quirografários  │ │    ME e EPP     │
│  & Acidentários │ │ (Penhor/Hipot.) │                     │  & Privilégios  │ │  (LC 123/2006)  │
├─────────────────┤ ├─────────────────┤                     ├─────────────────┤ ├─────────────────┤
│ Quórum: Apenas  │ │ Quórum: Cabeça  │                     │ Quórum: Cabeça  │ │ Quórum: Apenas  │
│ por Cabeça      │ │ + Valor (Duplo) │                     │ + Valor (Duplo) │ │ por Cabeça      │
└─────────────────┘ └─────────────────┘                     └─────────────────┘ └─────────────────┘
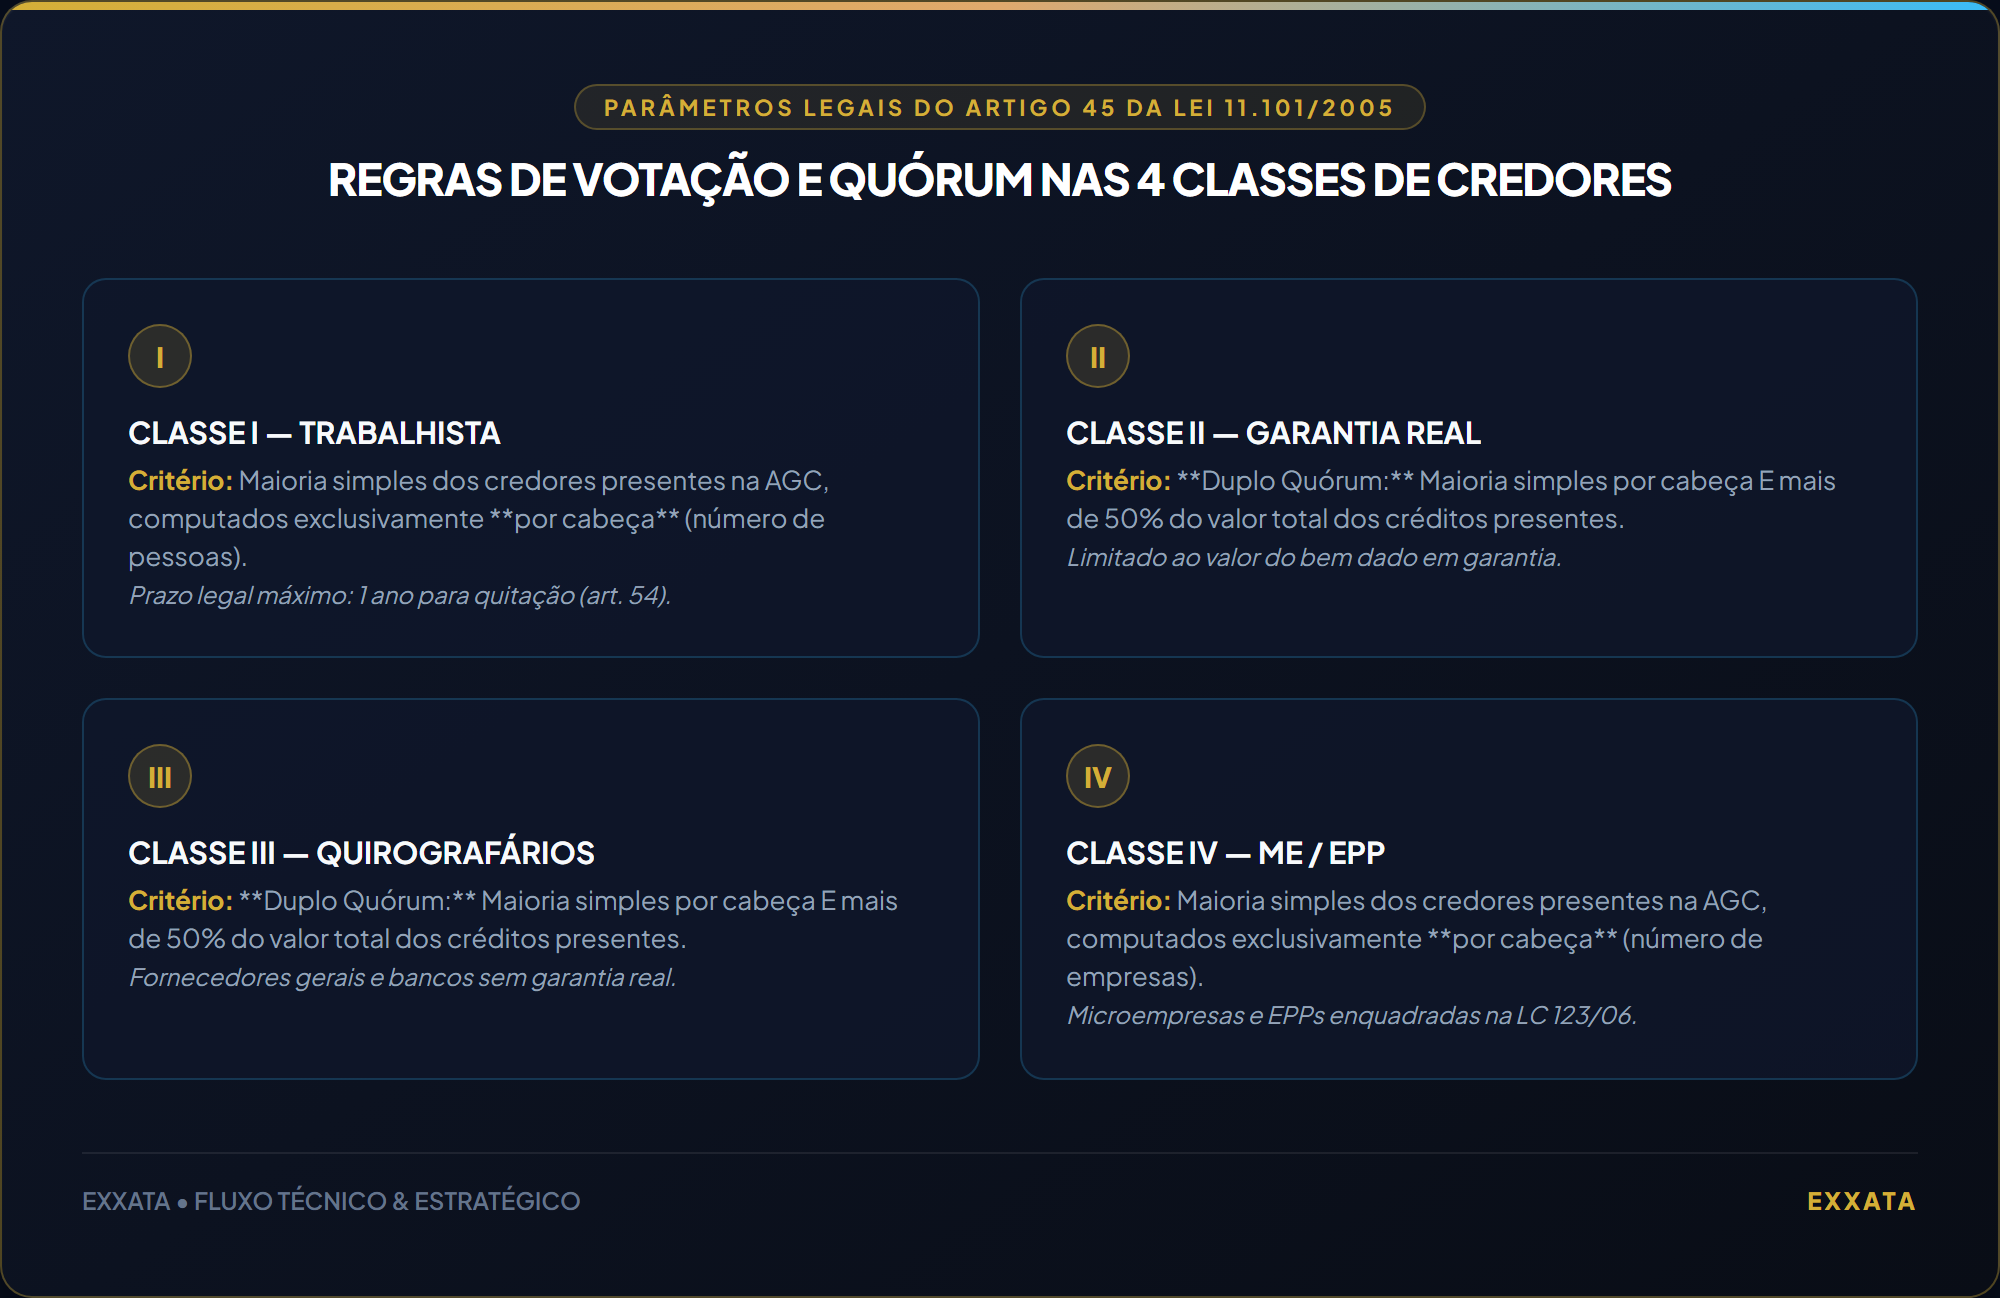
Classe I: Credores Trabalhistas e de Acidentes de Trabalho
A Classe I abrange os créditos derivados da legislação trabalhista, inclusive verbas rescisórias, salários em atraso, indenizações decorrentes de dissídios coletivos e indenizações por acidentes de trabalho. Por ostentarem caráter alimentar indiscutível, esses créditos recebem a mais alta proteção legal no processo recuperacional.
Critério de Votação
A deliberação na Classe I ocorre exclusivamente por cabeça (critério per capita), conforme estipula o artigo 45, § 2º, da Lei 11.101/2005. Isso significa que cada trabalhador habilitado tem direito a exatamente um voto, independentemente do montante financeiro que tenha a receber. O voto do titular de um crédito de R$ 5.000,00 possui o mesmo peso decisório do voto de um executivo com saldo de R$ 150.000,00.
Limitações Temporais e Legais de Pagamento
O artigo 54 da LRF impõe restrições severas ao fluxo de caixa destinado a esta classe:
– Regra Geral de Pagamento: Os créditos de natureza trabalhista devem ser integralmente quitados no prazo improrrogável de até 1 (um) ano, contado da data da homologação judicial do Plano de Recuperação.
– Verbas Salariais Estritas de Emergência: Os créditos estritamente salariais vencidos nos 3 (três) meses anteriores ao pedido de recuperação judicial, limitados a 5 (cinco) salários mínimos por trabalhador, devem ser pagos em dinheiro no prazo máximo de 30 (trinta) dias após a homologação (art. 54, § 1º).
– Flexibilização da Lei 14.112/2020: A reforma falimentar introduziu o § 2º ao artigo 54, permitindo a prorrogação do prazo de pagamento para até 2 (dois) anos, desde que preenchidos cumulativamente os seguintes requisitos: (i) aprovação pela maioria dos credores da própria Classe I; (ii) garantia integral do pagamento do saldo; e (iii) quitação integral do valor principal dos créditos.
Teto de 150 Salários Mínimos
Para fins de enquadramento prioritário na Classe I, a legislação e a jurisprudência consolidada aplicam por analogia o teto de 150 salários mínimos por trabalhador (art. 83, I da LRF). A parcela do crédito trabalhista que eventualmente exceder esse limite monetário é automaticamente desclassificada da Classe I e transferida para a Classe III (Quirografários), passando a se submeter às condições de deságio e alongamento daquela categoria.
Classe II: Credores com Garantia Real
A Classe II é composta por credores cujos títulos de crédito possuem garantias reais típicas devidamente registradas, tais como hipoteca, penhor mercantil, penhor industrial ou anticrese.
Aviso Técnico de Distinção: É crucial não confundir credores com garantia real típica (Classe II) com instituições financeiras detentoras de alienação fiduciária, cessão fiduciária de direitos creditórios ou reserva de domínio. Por força expressa do artigo 49, § 3º, da Lei 11.101/2005, os créditos garantidos por propriedade fiduciária são extraconcursais, não se submetendo aos efeitos da recuperação judicial nem votando na AGC.
Critério de Votação
A aprovação do plano na Classe II submete-se ao quórum duplo cumulativo (artigo 45, caput e § 1º). Exige-se a concordância de:
1. Mais da metade dos credores presentes na assembleia, computados por cabeça; e
2. Credores que representem mais da metade do valor total dos créditos presentes e votantes nesta classe.
Limitação ao Valor do Bem Gravado
O artigo 41, § 2º, estabelece que o credor somente integrará a Classe II até o limite do valor de avaliação do bem gravado com a garantia real. Se uma dívida bancária for de R$ 20 milhões, mas o imóvel dado em hipoteca possuir valor de liquidação apurado por laudo técnico de R$ 12 milhões, o crédito será bifurcado: R$ 12 milhões votarão na Classe II (Garantia Real) e o saldo remanescente a descoberto de R$ 8 milhões será reclassificado na Classe III (Quirografários).
Essa cisão técnica torna a realização de laudos de avaliação patrimonial independentes uma etapa decisiva para a correta fixação dos pesos de voto antes da instalação da assembleia.
Classe III: Credores Quirografários e Especiais
A Classe III é frequentemente a mais volumosa, complexa e determinante em processos de recuperação judicial. Nela figuram os credores que não possuem privilégios ou garantias reais sobre ativos específicos, bem como credores com privilégio geral e privilégio especial (art. 41, III).
Integram tipicamente esta classe:
– Bancos e instituições financeiras titulares de cédulas de crédito bancário (CCB) sem garantia real ou fiadas apenas por avalistas;
– Grandes fornecedores de insumos, matérias-primas e serviços corporativos;
– Debenturistas e detentores de títulos de dívida corporativa desprovidos de garantia real;
– Saldo excedente de créditos trabalhistas acima de 150 salários mínimos;
– Saldo a descoberto (unsecured) de credores da Classe II cuja garantia não cobre a integralidade do passivo.
Critério de Votação
Assim como na Classe II, a Classe III exige quórum duplo cumulativo (art. 45 da LRF):
– Maioria simples de cabeças: Voto favorável de mais de 50% dos credores presentes na assembleia; e
– Maioria de valor: Voto favorável de credores que representem mais de 50% da soma monetária dos créditos presentes nesta classe.
Estruturação Financeira e Subclasses
Por concentrar o maior volume de passivo e não ter travas legais rígidas de prazo de pagamento (diferente da Classe I), a Classe III é onde incidem os principais mecanismos de reestruturação do PRJ: deságios (haircuts) expressivos, carências alongadas para início de amortização do principal e indexadores de correção monetária estruturados.
A jurisprudência do Superior Tribunal de Justiça (STJ) autoriza a criação de subclasses de credores dentro da Classe III (por exemplo, “Credores Fornecedores Estratégicos/Parceiros” versus “Credores Financeiros”), desde que estabelecidos critérios objetivos, homogêneos e justificáveis economicamente, sem favorecimento arbitrário de credores específicos.
Classe IV: Microempresas e Empresas de Pequeno Porte (ME/EPP)
Instituída pela Lei Complementar nº 147/2014, a Classe IV agrupa os credores que possuem a condição formal de Microempresa (ME) ou Empresa de Pequeno Porte (EPP), com base nos parâmetros de faturamento anual fixados pela Lei Complementar nº 123/2006. O objetivo do legislador foi proteger o elo mais vulnerável da cadeia de suprimentos produtiva.
Critério de Votação
A deliberação na Classe IV segue a mesma regra da Classe I: votação exclusivamente por cabeça (per capita), conforme estipulado no artigo 45, § 2º. Cada ME ou EPP presente à assembleia exerce um voto unitário, independentemente da expressão monetária de seu crédito.
Dinâmica e Impacto Estratégico
Embora os créditos de ME e EPP representem, na maioria dos casos, uma fração reduzida do montante global da dívida (frequentemente inferior a 5% do passivo total), essa classe reúne um volume massivo de votantes individuais.
A negligência na negociação com a Classe IV pode comprometer irremediavelmente a aprovação do plano. Por essa razão, a engenharia financeira desenvolvida pela Exxata recomenda a estruturação de condições diferenciadas e céleres para a Classe IV — tais como liquidação do saldo com deságio moderado ou nulo em prazos reduzidos (ex: 6 a 12 meses). Tal medida pacifica os pequenos fornecedores locais, assegura uma aprovação rápida por cabeças e desonera o fluxo de caixa futuro da empresa.
Regras de aprovação e Quórum de Votação
A deliberação do Plano de Recuperação Judicial ocorre no âmbito da Assembleia Geral de Credores (AGC), cuja condução obedece a ritos processuais estritos delineados pelos artigos 35 a 47 da Lei 11.101/2005.
Instalação da AGC
A AGC é convocada por edital publicado com antecedência mínima de 15 dias e instala-se:
1. Em Primeira Convocação: Com a presença de credores que representem mais da metade dos créditos de cada classe sujeita à votação (quórum de valor qualificado).
2. Em Segunda Convocação: Com qualquer número de credores presentes, independentemente do percentual de créditos representados.
Base de Cálculo dos Votos
Um ponto crítico de governança assemblear é que os quóruns de deliberação são calculados exclusivamente sobre os credores presentes e votantes habilitados na sessão, e não sobre a totalidade do Quadro Geral de Credores.
Credores que não comparecem, credores impedidos de votar por conflito de interesse ou parentesco (art. 43) e abstenções formalizadas não são computados no divisor para apuração da maioria.
Tabela Comparativa de Quóruns por Classe
A matriz a seguir sintetiza as exigências de quórum, critérios legais e particularidades de cada classe concursal:
| Classe de Credor | Natureza dos Créditos | Critério de Votação (Art. 45 LRF) | Quórum Legal de Aprovação | Particularidades e Prazos Legais |
|---|---|---|---|---|
| Classe I | Trabalhistas e Acidentários | Por Cabeça (Per Capita) | Maioria simples dos presentes (> 50% dos credores) | Pagamento em até 1 ano (extensível a 2 anos sob o art. 54, § 2º); teto de 150 SM (excedente vai p/ Classe III). |
| Classe II | Garantia Real (Penhor, Hipoteca) | Duplo: Cabeça + Valor | Maioria simples de cabeças E mais de 50% do valor presente | Limitado ao valor venal do bem gravado; saldo descoberto migra para a Classe III. Exclui alienação fiduciária. |
| Classe III | Quirografários, Fornecedores e Bancos | Duplo: Cabeça + Valor | Maioria simples de cabeças E mais de 50% do valor presente | Concentra o maior volume financeiro; comporta subclasses objetivas, deságios estruturados e conversão em dívida/equity. |
| Classe IV | Microempresas e EPPs (LC 123/2006) | Por Cabeça (Per Capita) | Maioria simples dos presentes (> 50% dos credores) | Alto número de votantes com baixo peso financeiro global; recomenda-se propostas de liquidação acelerada. |
Para que o Plano de Recuperação Judicial seja aprovado pela via ordinária e encaminhado para homologação judicial imediata (art. 57 e 58, caput), ele deve obter aprovação favorável em todas as 4 classes de credores existentes e votantes na recuperação.
O instituto do Cram Down (Aprovação Forçada pelo Juiz)
Caso o Plano de Recuperação Judicial não alcance a aprovação unânime em todas as classes de credores, a lei não impõe a imediata convolação da recuperação em falência. Para evitar que minorias oportunistas ou uma classe isolada exerçam poder de veto abusivo contra a vontade majoritária dos demais credores e inviabilizem uma empresa viável, o legislador consagrou o instituto do Cram Down (homologação judicial compulsória), previsto no artigo 58, § 1º, da Lei 11.101/2005.
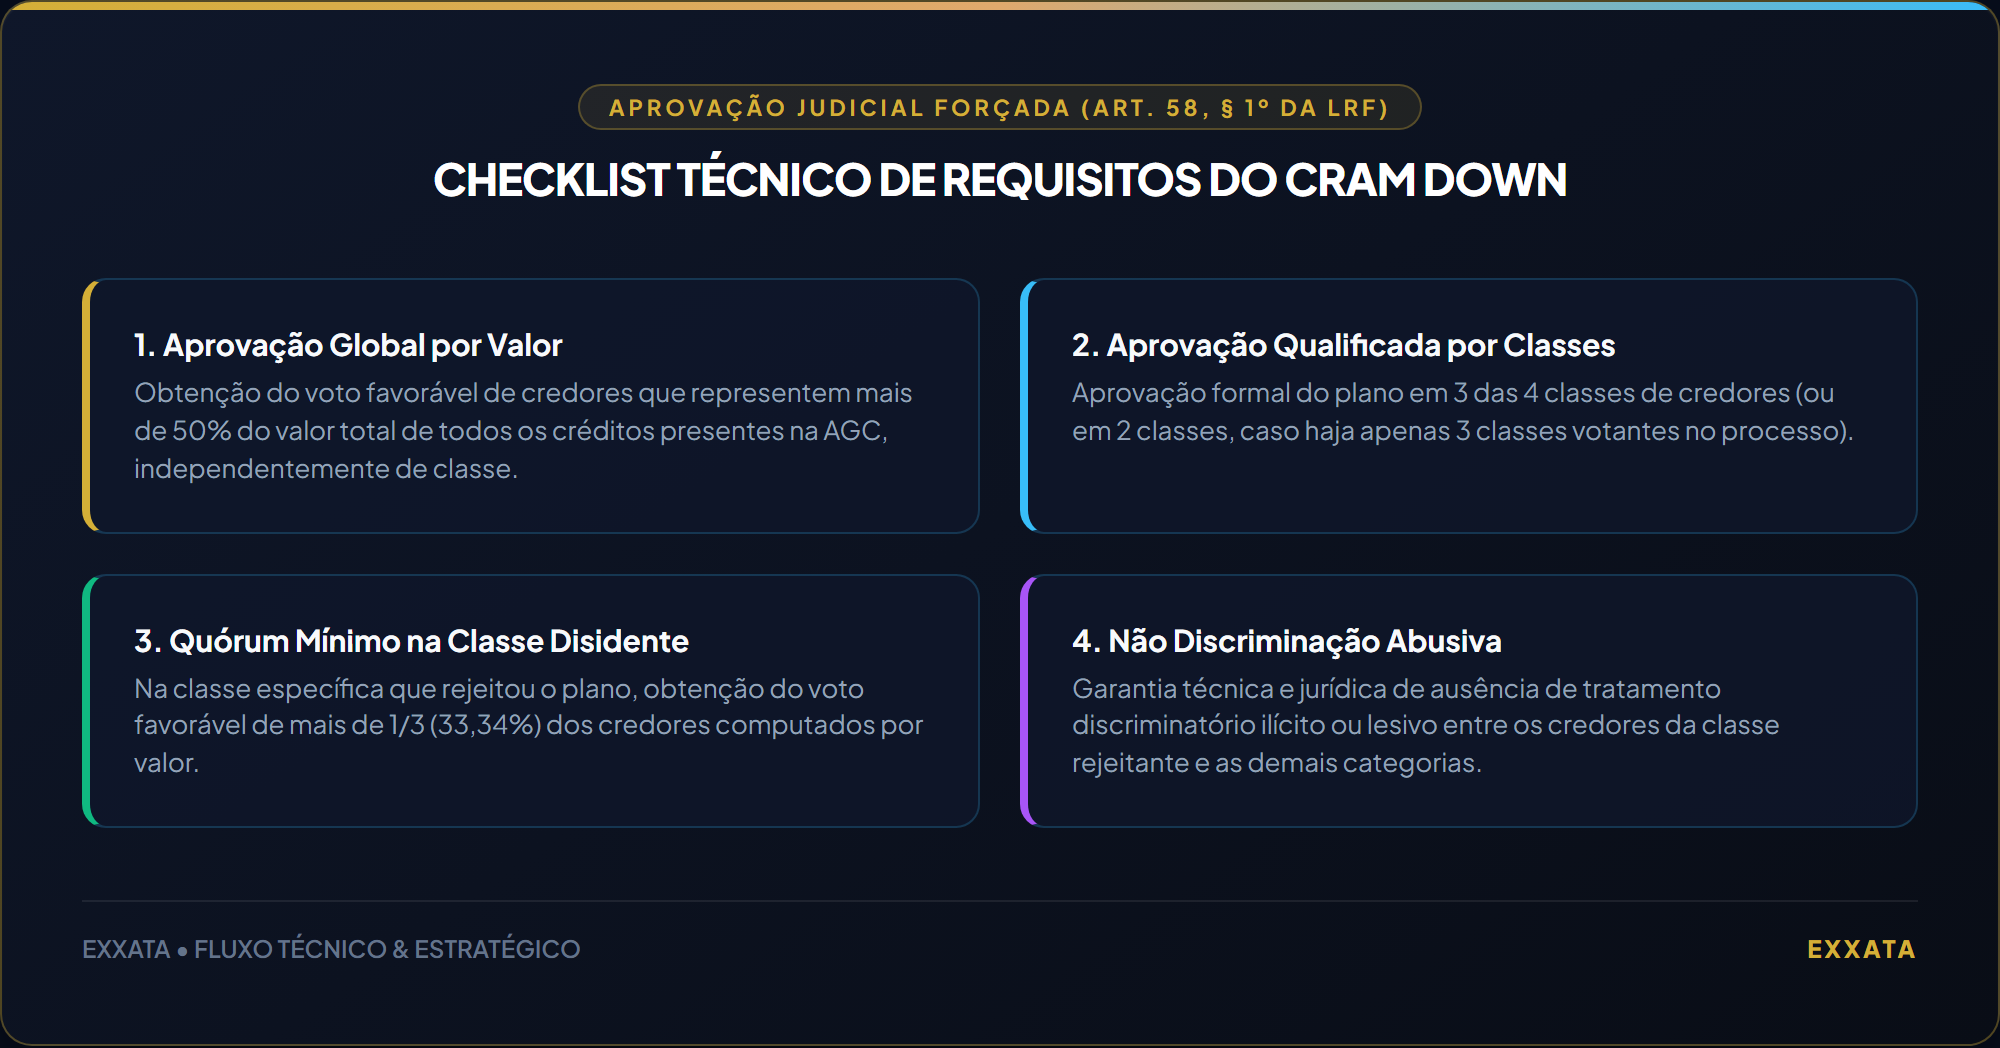
O Cram Down brasileiro permite que o magistrado conceda a recuperação judicial e homologue o plano mesmo com a rejeição expressa de uma das classes, desde que preenchidos rigorosamente quatro requisitos legais cumulativos:
                       REQUISITOS CUMULATIVOS DO CRAM DOWN (Art. 58, § 1º)
┌────────────────────────────────────────────────────────────────────────────────────────┐
│ 1. MAIORIA GLOBAL DE VALOR: Voto favorável de credores que representem mais de 50%     │
│    do valor total de TODOS os créditos presentes à AGC, independentemente de classes.  │
├────────────────────────────────────────────────────────────────────────────────────────┤
│ 2. APROVAÇÃO EM 3 CLASSES: Aprovação formal em 3 das classes (ou em 2 classes se       │
│    houver apenas 3 classes votantes no processo).                                      │
├────────────────────────────────────────────────────────────────────────────────────────┤
│ 3. QUÓRUM MÍNIMO NA CLASSE DISIDENTE: Na classe que rejeitou o plano, obter voto       │
│    favorável de mais de 1/3 (33,34%) dos credores presentes (por cabeça ou valor).     │
├────────────────────────────────────────────────────────────────────────────────────────┤
│ 4. NÃO DISCRIMINAÇÃO ABUSIVA: Ausência de tratamento diferenciado e injustificado      │
│    ou prejudicial entre os credores da classe rejeitante e as demais categorias.       │
└────────────────────────────────────────────────────────────────────────────────────────┘
1. Quórum Global de Valor (Inciso I)
Exige-se o voto favorável de credores que representem mais da metade do valor monetário de todos os créditos presentes na assembleia geral, computados globalmente, somando-se os valores de todas as classes. Esse requisito assegura que a maioria do capital exposto ao risco concorda com a reestruturação.
2. Aprovação Qualificada por Classes (Inciso II)
O plano deve ter sido aprovado formalmente em pelo menos 3 (três) das classes de credores. Caso no processo existam apenas 3 classes habilitadas e votantes (por exemplo, na ausência de credores da Classe II com garantia real), exige-se a aprovação em pelo menos 2 (duas) classes.
3. Votação Mínima na Classe Rejeitante (Inciso III)
Na classe específica que rejeitou a proposta, o plano deve ter conquistado a adesão de mais de um terço (1/3) dos credores presentes:
– Se a classe rejeitante for a Classe I ou IV: mais de 1/3 dos votos computados por cabeça;
– Se a classe rejeitante for a Classe II ou III: mais de 1/3 dos créditos computados por valor, mesmo que tenha havido rejeição por cabeças (ou vice-versa).
4. Vedação à Discriminação Injustificada (Inciso IV)
O plano não pode impor à classe dissidente um sacrifício desproporcional ou prever tratamento abusivamente discriminatório em relação às demais classes. O teste de legalidade e equidade avalia se a classe rejeitante receberá na recuperação judicial um valor presente líquido superior àquele que obteria em um cenário de liquidação falimentar imediata (Best-Interests-of-Creditors Test).
A aplicação prática do Cram Down exige sustentação técnica impecável. A equipe de finanças corporativas deve juntar aos autos simulações comparativas de recuperação de crédito, demonstrando que a imposição judicial preserva a função social da empresa, mantém postos de trabalho e gera retorno financeiro superior ao encerramento das atividades.
Perguntas frequentes
1. O credor de garantia real vota na Classe III se a dívida exceder a garantia?
Sim. Por determinação do artigo 41, § 2º, da Lei 11.101/2005, a inclusão do credor na Classe II (Garantia Real) fica estritamente limitada ao valor de avaliação do bem gravado com o ônus real (penhor ou hipoteca). Caso o montante nominal do crédito seja superior à avaliação de mercado do ativo garantidor, ocorre o desdobramento obrigatório do crédito: a parcela coberta pelo bem permanece e vota na Classe II, enquanto o saldo a descoberto (unsecured portion) é automaticamente transferido para a Classe III (Quirografários), votando e recebendo sob as regras aplicáveis aos quirografários.
2. O que acontece com credores que não comparecem à Assembleia Geral de Credores (AGC)?
Os credores habilitados que não comparecem física ou virtualmente à sessão da AGC abrem mão do seu direito de manifestação e voto naquela deliberação. Para efeito de apuração de todos os quóruns de aprovação (tanto por cabeça quanto por valor), a base de cálculo computa unicamente os credores presentes e votantes credenciados na assembleia. No entanto, se o plano for aprovado pelos presentes e homologado pelo juízo, os credores ausentes sofrem os efeitos integrais da novação concursal (art. 59 da LRF), sendo compulsoriamente submetidos a todos os deságios, carências e prazos fixados no plano aprovado.
3. Como funcionam os créditos extraconcursais na votação do plano de recuperação?
Os créditos extraconcursais — categoria que engloba as obrigações garantidas por alienação fiduciária de bens móveis ou imóveis, arrendamento mercantil (leasing), adiantamentos de contratos de câmbio (ACC) previstos no art. 49, § 3º e § 4º, além das dívidas contraídas após o pedido de recuperação (art. 84) — não se submetem à recuperação judicial e não votam na AGC. Seus titulares não integram o Quadro Geral de Credores concursal e não podem ter seus créditos modificados ou parcelados pelo plano sem anuência prévia e expressa. Todavia, durante o prazo de suspensão (stay period), os credores fiduciários ficam impedidos de expropriar ou retirar do estabelecimento os bens de capital essenciais à manutenção da atividade produtiva da recuperanda.
4. É possível alterar a classe de um credor durante o processo de recuperação judicial?
A alteração de classe de um credor não pode ser realizada de forma discricionária pela empresa devedora. Qualquer reclassificação decorre exclusivamente de incidentes formais de impugnação de crédito ou habilitação retardatária (arts. 8º a 19 da LRF), julgados pelo magistrado da recuperação com base na documentação comprobatória e no parecer do Administrador Judicial. A mudança de classe pode ocorrer quando se comprova a invalidade do registro da garantia real (migrando da Classe II para a Classe III), quando se desenquadra uma empresa do regime simplificado da LC 123/2006 (migrando da Classe IV para a Classe III) ou por força de laudos de reavaliação dos bens dados em penhor ou hipoteca.
Conclusão
A Assembleia Geral de Credores é o ápice do processo de recuperação judicial. Obter o voto favorável de quatro classes com perfis, interesses e pesos deliberativos distintos não é uma tarefa que se resolve com improvisações jurídicas ou discursos retóricos no dia da assembleia. Trata-se de uma operação que demanda planejamento estratégico, modelagem financeira precisa e intensa articulação técnica prévia.
Desde o desenho das propostas individualizadas para a Classe I e Classe IV (onde a batalha é decidida no número de cabeças) até a sofisticação da engenharia financeira exigida pelas Classes II e III (onde o volume monetário e as garantias ditam o ritmo da negociação), cada detalhe deve ser calculado em consonância com o fluxo de caixa livre projetado da companhia. O conhecimento aprofundado dos quóruns legais e dos parâmetros de Cram Down confere à diretoria da empresa a segurança necessária para negociar com firmeza sem ultrapassar os limites da sustentabilidade operacional.
A Exxata se posiciona como o parceiro técnico fundamental para companhias que atravessam processos de reestruturação. Nossa atuação integra a modelagem econômico-financeira, a avaliação de ativos garantidores, a elaboração do plano de viabilidade e a assessoria direta nas mesas de negociação com comitês de crédito e grandes credores, garantindo a construção de um plano robusto, cumprível e aprovável.
Conheça a solução de estruturação de recuperação judicial da Exxata.
Se a sua empresa precisa estruturar ou renegociar o Plano de Recuperação Judicial com segurança matemática e respaldo de governança corporativa, entre em contato com os especialistas da Exxata Consultoria. Nossa equipe técnica de engenharia e finanças está preparada para avaliar o perfil do seu passivo, desenhar a estratégia de classes e conduzir a sua empresa à homologação do plano.