Introdução
O diagnóstico operacional pré-recuperação judicial é o processo de análise e auditoria técnica da capacidade produtiva, da cadeia de suprimentos, da estrutura de custos operacionais e dos contratos essenciais à continuidade de uma empresa em crise. Seu propósito fundamental é determinar se a atividade-fim do negócio possui viabilidade física, técnica e mercadológica para continuar operando e sustentar as premissas de geração de caixa de um plano de reestruturação de longo prazo.
Tradicionalmente, a preparação para a Recuperação Judicial (regida pela Lei 11.101/2005) concentra-se na esfera jurídico-financeira: levantamento do passivo concursal, projeção de fluxo de caixa em nível de controladoria e negociação de carências e deságios. No entanto, existe uma distinção indispensável entre o diagnóstico financeiro e a avaliação operacional: enquanto o financeiro apura o montante do endividamento e a necessidade de capital, o operacional examina o chão de fábrica, a produtividade das linhas, a dependência de insumos críticos e a integridade dos contratos que mantêm a esteira produtiva em funcionamento.
Pular a etapa operacional é uma das principais causas de insucesso em recuperações judiciais. Projeções financeiras construídas apenas em planilhas teóricas tornam-se inócuas se a fábrica apresentar gargalos estruturais, se a manutenção de equipamentos estiver defasada ou se fornecedores-chave cortarem o fornecimento logo após o ajuizamento. Conforme o art. 53 da Lei 11.101/2005, o plano deve comprovar a viabilidade econômico-financeira da sociedade; sem o embasamento de um diagnóstico operacional pré-recuperação judicial, qualquer proposta torna-se vulnerável a contestações de credores e incapaz de se sustentar no dia a dia.
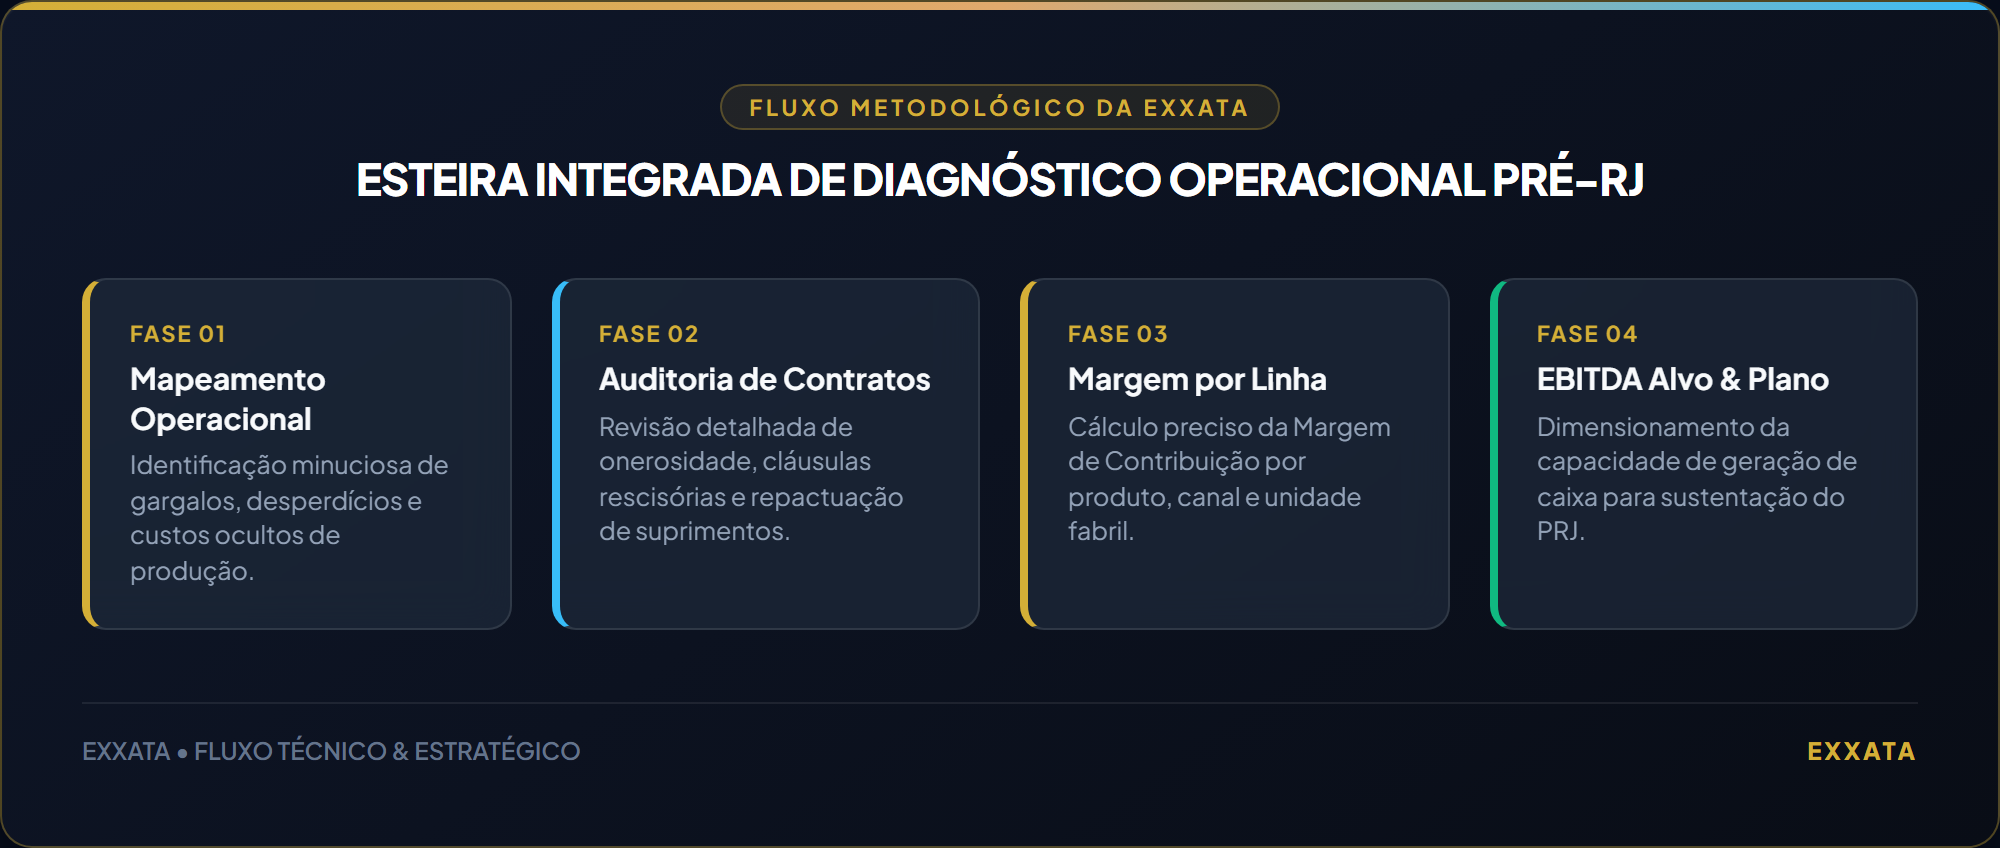
Os 5 pilares do diagnóstico operacional
Para estruturar um diagnóstico operacional empresarial rigoroso, a metodologia técnica da Exxata analisa cinco pilares fundamentais da operação:
┌────────────────────────────────────────────────────────────────────────┐
│              5 PILARES DO DIAGNÓSTICO OPERACIONAL PRÉ-RJ               │
├───────────────────┬────────────────────┬───────────────────────────────┤
│ 1. Capacidade     │ 2. Cadeia de       │ 3. Estrutura de Custos        │
│    Produtiva e    │    Fornecimento e  │    Fixos vs. Variáveis        │
│    Ociosidade     │    Insumos Críticos│    (Margem de Contribuição)   │
├───────────────────┴────────────────────┴───────────────────────────────┤
│ 4. Contratos Operacionais Essenciais   │ 5. Governança e Processos     │
│    (Locação, Arrendamento, Serviços)   │    Internos (Rastreabilidade) │
└────────────────────────────────────────┴───────────────────────────────┘
Capacidade produtiva e ociosidade
A avaliação da capacidade produtiva afere o teto real de entrega da empresa e a aderência das plantas fabris às metas de faturamento:
- Grau de utilização de ativos e ociosidade: Medição da capacidade instalada versus nominal e efetiva. Altos índices de ociosidade drenam caixa com manutenção de ativos improdutivos, enquanto sobrecargas operacionais ocultam riscos de quebra de maquinário;
- Eficiência Global de Equipamentos (OEE): Diagnóstico dos índices de disponibilidade, performance e taxa de qualidade nas linhas, quantificando perdas por paradas não programadas e passivos de manutenção (maintenance backlog);
- Identificação de gargalos operacionais: Mapeamento dos pontos de estrangulamento que limitam o volume de produção (throughput). A eliminação de gargalos pontuais costuma destravar capacidade com baixo investimento;
- Escala mínima de viabilidade: Definição do volume produtivo estritamente necessário para cobrir custos fabris e gerar margem operacional positiva.
Cadeia de fornecimento e dependência de fornecedores críticos
Um plano de recuperação não se sustenta se a cadeia de suprimentos for interrompida após o pedido inicial:
- Matriz de criticidade de insumos: Classificação de matérias-primas em função de sua essencialidade na linha de produção e do tempo de reposição (lead time);
- Dependência de fornecedor único (single-source): Mapeamento de parceiros insubstituíveis no curto prazo. O atraso de pagamento com esses credores gera risco imediato de paralisação fabril;
- Transição para pagamento à vista (cash against delivery): Projeção da necessidade de capital de giro para absorver a exigência de pagamentos antecipados por fornecedores durante o processo;
- Homologação de rotas alternativas: Análise da viabilidade e do prazo de qualificação de fornecedores secundários para diluir riscos de descontinuidade.
Estrutura de custos fixos x variáveis
A preservação de liquidez exige uma revisão minuciosa nas linhas de despesas e custos operacionais:
- Margem de contribuição por unidade e linha de produto: Apuração do lucro marginal de cada SKU e serviço prestado. Linhas deficitárias que consomem recursos sem gerar margem positiva devem ser descontinuadas;
- Custos elimináveis sem perda de capacidade: Mapeamento detalhado de despesas operacionais e administrativas (SG&A) que podem ser suprimidas sem comprometer a entrega de pedidos;
- Custo da ociosidade fabril: Cálculo financeiro exato de manter linhas ou galpões inativos, subsidiando planos de desmobilização e alienação de ativos não essenciais (non-core);
- Flexibilização da estrutura de custos: Conversão de custos fixos em variáveis por meio de terceirizações estratégicas e renegociação de tarifas contratuais.
Contratos operacionais (locação, arrendamento, prestação de serviços)
Os contratos operacionais garantem a posse de bens vitais para a atividade econômica:
- Mapeamento de contratos essenciais: Identificação de contratos de locação de galpões, arrendamento de máquinas industriais, licenças de software (ERP) e utilidades industriais;
- Cláusulas de resiliência e vencimento antecipado: Análise de dispositivos que prevejam rescisão unilateral em decorrência de recuperação judicial, antecipando estratégias jurídicas de preservação da posse;
- Equalização financeira de contratos: Confronto entre custos de manutenção contratual e o impacto financeiro de transferências físicas de plantas ou frotas.
Governança e processos internos
A credibilidade do plano perante credores bancários e comerciais exige controles operacionais auditáveis:
- Confiabilidade de dados e ERP: Auditoria da acurácia de estoques, ordens de produção e apontamentos de chão de fábrica, evitando distorções contábeis perante o Administrador Judicial;
- Rastreabilidade e mapeamento de processos: O mapeamento de processos internos elimina desperdícios, padroniza rotinas operacionais e reduz retrabalhos crônicos;
- Monitoramento por indicadores (KPIs): Estruturação de relatórios gerenciais para acompanhamento contínuo de produtividade, refugo e custos reais versus orçados durante o cumprimento do plano.
Como o diagnóstico operacional influencia a estratégia de recuperação judicial
O diagnóstico operacional empresarial fornece os subsídios técnicos que orientam a tomada de decisão na metodologia de reestruturação da Exxata. Um plano de soerguimento consistente nasce da integração entre a engenharia de operações e a modelagem financeira:
┌────────────────────────────────────────────────────────────────────────┐
│                  METODOLOGIA EXXATA DE REESTRUTURAÇÃO                  │
├────────────────┬────────────────┬───────────────┬───────────┬────────┤
│ 1. DIAGNÓSTICO │ 2. ESTRATÉGIA  │3. ESTRUTURAÇÃO│4. NEGOCIA-│5. GOVER-│
│    Operacional,│    Definição do│   Modelagem do│   ÇÃO EM  │   NANÇA │
│    Financeiro e│    Rito (RJ, RE│   Plano e     │   AGC E   │   PÓS-  │
│    Contratual  │    ou Privada) │   Laudos Tec. │   BANCOS  │   PLANO │
└────────────────┴────────────────┴───────────────┴───────────┴────────┘
A análise operacional orienta diretamente:
- A escolha do rito de reestruturação: Define se o problema é uma crise financeira restrita a bancos (solúvel via Recuperação Extrajudicial ou renegociação privada) ou se há desequilíbrio na cadeia de suprimentos que demande a proteção do stay period da Recuperação Judicial;
- A determinação da capacidade real de pagamento (debt capacity): O fluxo de caixa disponível para amortizar o passivo reestruturado é calculado a partir de ganhos operacionais comprovados, e não de projeções fictícias;
- A fundamentação da viabilidade operacional na recuperação judicial: Confere solidez inatacável ao plano perante credores e peritos judiciais.
O caso real Exxata: fabricante de equipamentos industriais (R$ 400 milhões)
A relevância da viabilidade operacional na recuperação judicial foi demonstrada na atuação da Exxata para uma fabricante industrial de equipamentos pesados de processamento de materiais, detentora de mais de R$ 400 milhões em investimentos e ativos produtivos.
A empresa acumulava dívidas bancárias expressivas e atrasos em entregas para grandes conglomerados de agronegócio e mineração. O diagnóstico operacional detalhado conduzido pela Exxata identificou que o gargalo principal estava concentrado em uma única linha de usinagem pesada. Com a reorganização de turnos e priorização da manutenção preventiva, a capacidade fabril útil aumentou em 28% com investimento marginal.
Paralelamente, a avaliação operacional identificou duas famílias de produtos seriados com margem de contribuição negativa, que foram descontinuadas para liberar capacidade fabril para linhas de alto valor agregado. Os dados técnicos embasaram a criação de uma Unidade Produtiva Isolada (UPI) e justificaram o plano de reorganização societária e operacional, aprovado com ampla aceitação dos credores e preservação integral dos ativos da planta.
Diagnóstico operacional x diagnóstico financeiro: como se complementam
Ambos os diagnósticos integram a etapa inicial da metodologia Exxata e atuam de forma simbiótica:
| Dimensão Avaliada | Diagnóstico Financeiro | Diagnóstico Operacional |
|---|---|---|
| Objetivo Central | Mensurar o passivo total, estrutura de capital e fluxo de caixa teórico. | Avaliar capacidade física, esteira de suprimentos e produtividade fabril. |
| Foco de Análise | DRE, balanço patrimonial, endividamento bancário e travas fiduciárias. | Chão de fábrica, OEE, estoques, contratos de locação e gargalos de linha. |
| Fontes de Dados | Balancetes contábeis, extratos bancários e contratos de crédito. | Sistema ERP/MES, rotinas de PCP, relatórios fabris e laudos técnicos. |
| Métricas-Chave | EBITDA, NCG, Dívida Líquida/EBITDA, WACC e Cash Valley. | OEE, Lead Time, Taxa de Refugo e Margem de Contribuição por SKU. |
| Risco Principal | Iliquidez, bloqueios judiciais via Sisbajud e vencimento de dívidas. | Ruptura de suprimentos, quebra de maquinários e atrasos em entregas. |
| Papel no Plano de RJ | Estabelece deságios, carências, prazos e taxas de desconto da dívida. | Assegura que o faturamento e as margens do plano sejam exequíveis. |
Sem o diagnóstico financeiro, desconhece-se o tamanho do passivo a ser repactuado; sem o diagnóstico operacional pré-recuperação judicial, constrói-se um plano de recuperação dissociado da capacidade real da empresa.
Erros comuns ao pular o diagnóstico operacional
A ausência de uma análise operacional prévia gera erros recorrentes que comprometem a reestruturação da companhia:
1. Planos de recuperação irrealistas
Elaborar planos com metas de vendas em desacordo com a capacidade instalada real ou com a taxa de disponibilidade das máquinas. Se a fábrica não consegue produzir o volume previsto, a empresa descumpre o plano e entra em insolvência.
2. Cortes cegos de custos
Reduzir despesas de forma linear demitindo mão de obra técnica especializada ou cortando verbas de manutenção preventiva. A curto prazo gera-se economia aparente, mas a médio prazo a fábrica sofre paradas frequentes, elevação de refugos e atrasos na entrega aos clientes.
3. Ruptura da cadeia de suprimentos
Ignorar a dependência de fornecedores exclusivos que cortam o fornecimento a prazo após o ajuizamento. Sem um planejamento de compras à vista e estoque de segurança, a operação fabril é paralisada nas primeiras semanas do processo.
Perguntas frequentes
O diagnóstico operacional é obrigatório por lei para a recuperação judicial?
A Lei 11.101/2005 não usa expressamente o termo “diagnóstico operacional”, mas exige no art. 53 a demonstração da viabilidade econômico-financeira da devedora. Na prática corporativa, planos amparados exclusivamente em projeções financeiras sem respaldo técnico de capacidade produtiva são facilmente impugnados por credores ou rejeitados na AGC.
Quanto tempo leva um diagnóstico operacional pré-RJ?
Em média, um diagnóstico operacional empresarial aprofundado é concluído em 3 a 6 semanas, variando conforme a complexidade fabril, número de plantas e maturidade dos controles internos. Em cenários de estresse agudo de liquidez, diagnósticos preliminares de gargalos e suprimentos podem ser entregues em até 15 dias para apoiar medidas de urgência.
Quem deve conduzir o diagnóstico: equipe interna ou consultoria externa?
Embora a equipe interna forneça os dados operacionais, a condução deve ser liderada por uma consultoria técnica independente. Consultorias externas eliminam vieses internos de gestão, utilizam metodologias periciais de auditoria e fornecem laudos técnicos que conferem alta credibilidade perante comitês de crédito e magistrados.
O diagnóstico operacional pode indicar a inviabilidade da recuperação judicial?
Sim. A análise técnica pode concluir que o modelo operacional está obsoleto, que a margem de contribuição é estruturalmente negativa ou que a modernização da fábrica exigiria investimentos inacessíveis. Nesses casos, o diagnóstico evita despesas judiciais estéreis e orienta saídas como venda de ativos (distressed M&A), liquidação ordenada ou autofalência preventiva.
O diagnóstico operacional serve para recuperação extrajudicial e reestruturação privada?
Sim. Em negociações bilaterais com bancos e na Recuperação Extrajudicial (RE), a comprovação da eficiência operacional e do controle de custos é o principal fator de convencimento para que credores aprovem o alongamento de dívidas e redução de juros.
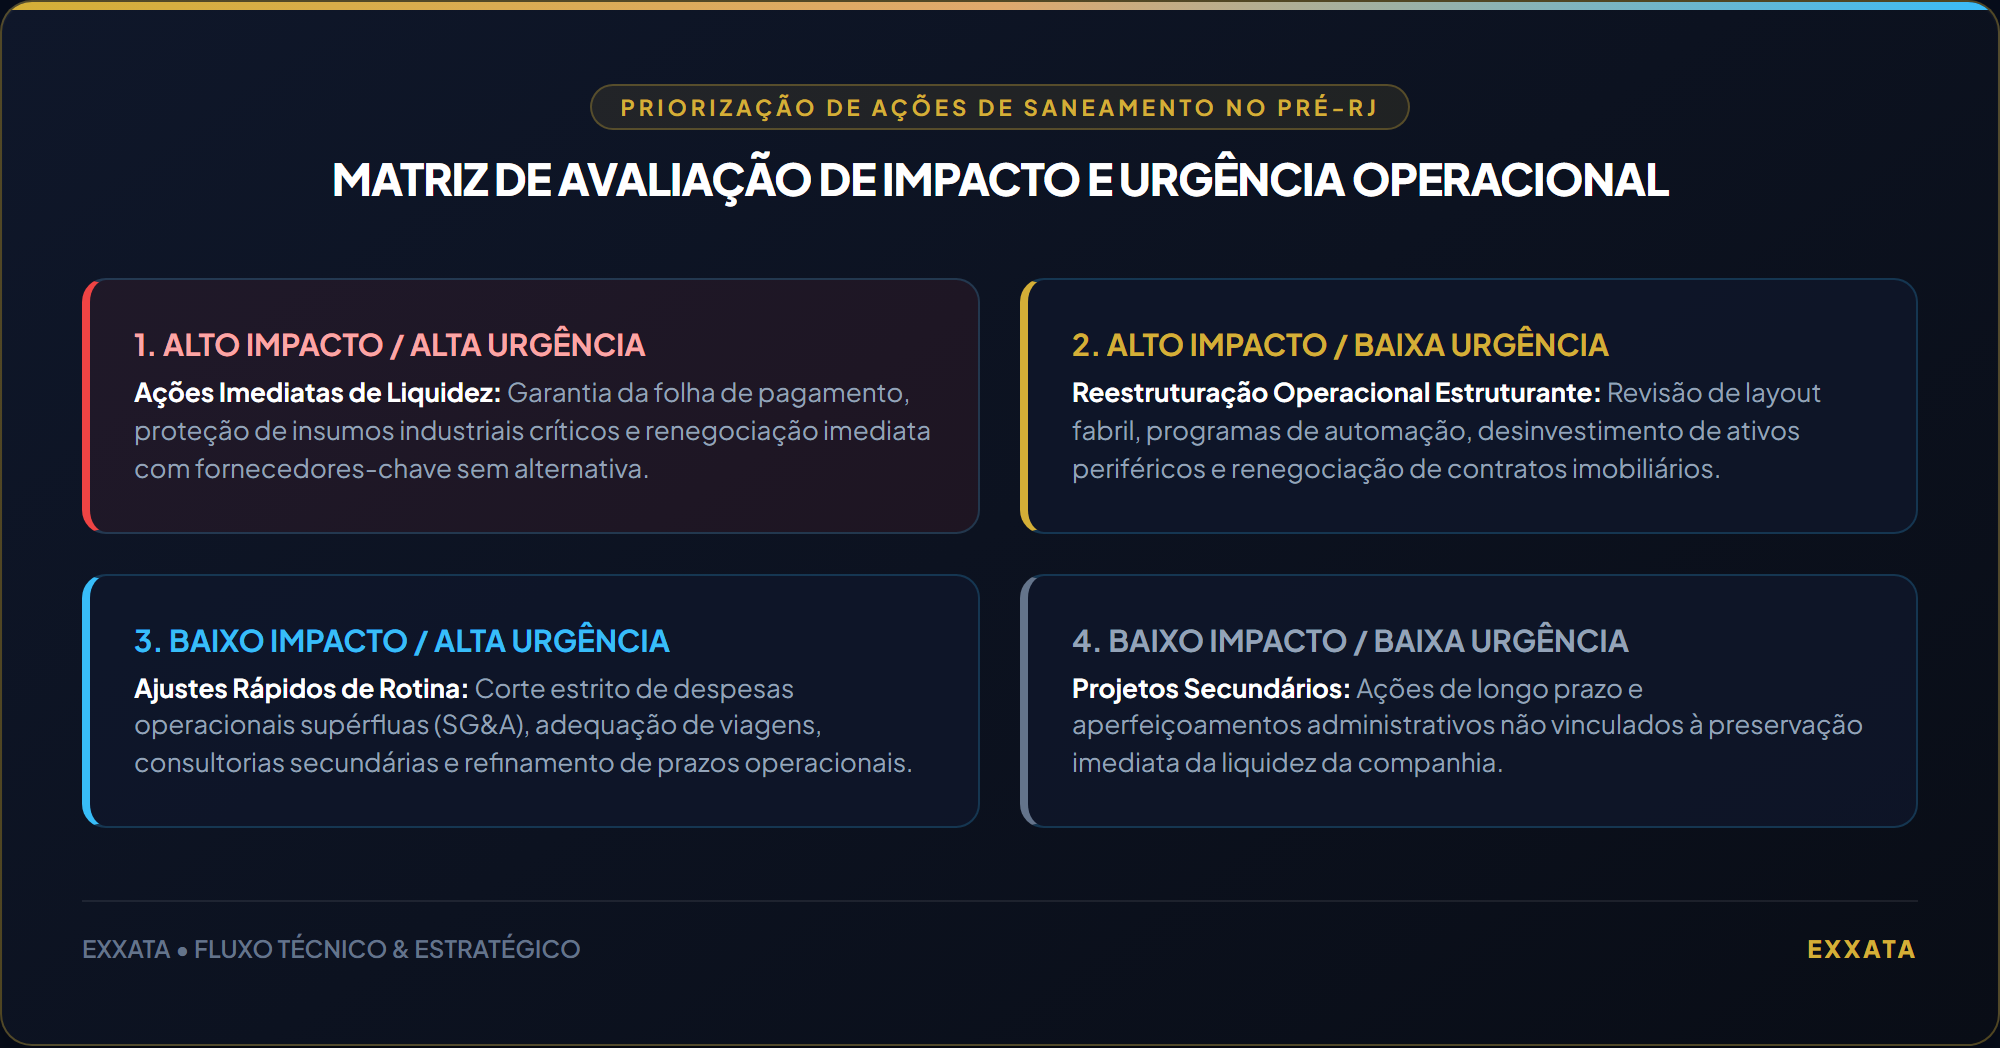
Conclusão
O diagnóstico operacional pré-recuperação judicial é o alicerce indispensável para a viabilidade de qualquer processo de reestruturação. Avaliar capacidade instalada, dependência de suprimentos, margens de contribuição e governança de chão de fábrica garante que o plano de soerguimento seja factível e crível perante credores e investidores.
A Exxata integra engenharia, finanças e governança para entregar diagnósticos técnicos multidisciplinares que conferem sustentabilidade real aos planos de recuperação.
Para avaliar a viabilidade de suas operações ou estruturar um plano de recuperação sólido para a sua empresa, consulte a equipe de especialistas da Exxata.
Conheça a solução de estruturação de recuperação judicial da Exxata.